Налог на роскошь – бытовое распространенное название налоговой дополнительной нагрузки. Она возникает у владельцев большой жилой недвижимости. Отдельного налога с таким названием в украинском законодательстве не существует. Речь идет о налоге на недвижимое имущество, отличающееся от земельного участка.
Наши эксперты проанализировали разъяснения Государственной налоговой службы, актуальные нормы НКУ и правила в 2026 году. Рассмотрим, с какой площади может возникать дополнительная налоговая нагрузка. Разберем, как считают налог на дом, происходящую квартиру при общей собственности.
Что такое налог на роскошь в сфере недвижимости?
Налог на роскошь – это разговорное заглавие налога. Под ней подразумевают налог на недвижимость. Согласно статье 266 НКУ его уплачивают владельцы жилых, нежилых объектов. Сам налог относится к местным. Поэтому в пределах законодательного лимита конкретная ставка устанавливается соответствующим местным советом. Среди базовых правил выделяют:
- плательщиками могут быть физические, юридические лица и нерезиденты;
- ставка зависит от решения местных властей;
- налогообложению подлежит жилая и нежилая недвижимость;
- на 1 января отчетного периода максимальная ставка составляет 1,5% минимальной заработной платы за 1 м2 облагаемой площади;
- дополнительное увеличение налога до 25000 гривен в год возможно для отдельных крупных объектов.
Рассматривая налог на недвижимость, отличную от земельного участка, ст 266 НКУ, в 2026 году владельцы платят за 2025 год.
За какую площадь жилья нужно платить налог на роскошь?
Перед определением, как рассчитывается налог на недвижимость, устанавливают тип жилья, его общую площадь. НКУ предусмотрена не облагаемая налогом площадь для уменьшения базы налогообложения. Для жилого дома – это 120 м2, для квартиры – 60 м2. При владении домом и квартирой – 180 м2.
Наличие разных видов недвижимости не указывает на автоматическую уплату налога на роскошь в Украине. После применения льготной площади определяется налогооблагаемая база. Основные ориентиры для жилья:
- жилой дом – льготная площадь 120 м2;
- квартира – 60 м2;
- дом и квартира вместе – 180 м2;
- квартира свыше 300 м2 – дополнительно в год 25000 грн.;
- дом свыше 500 м2 – дополнительно в год 25000 грн.
При этом пороги в 300 и 500 м2 применяются для конкретного объекта или его частицы, а не к арифметической сумме всех квартир, взятых вместе.
Квартиры
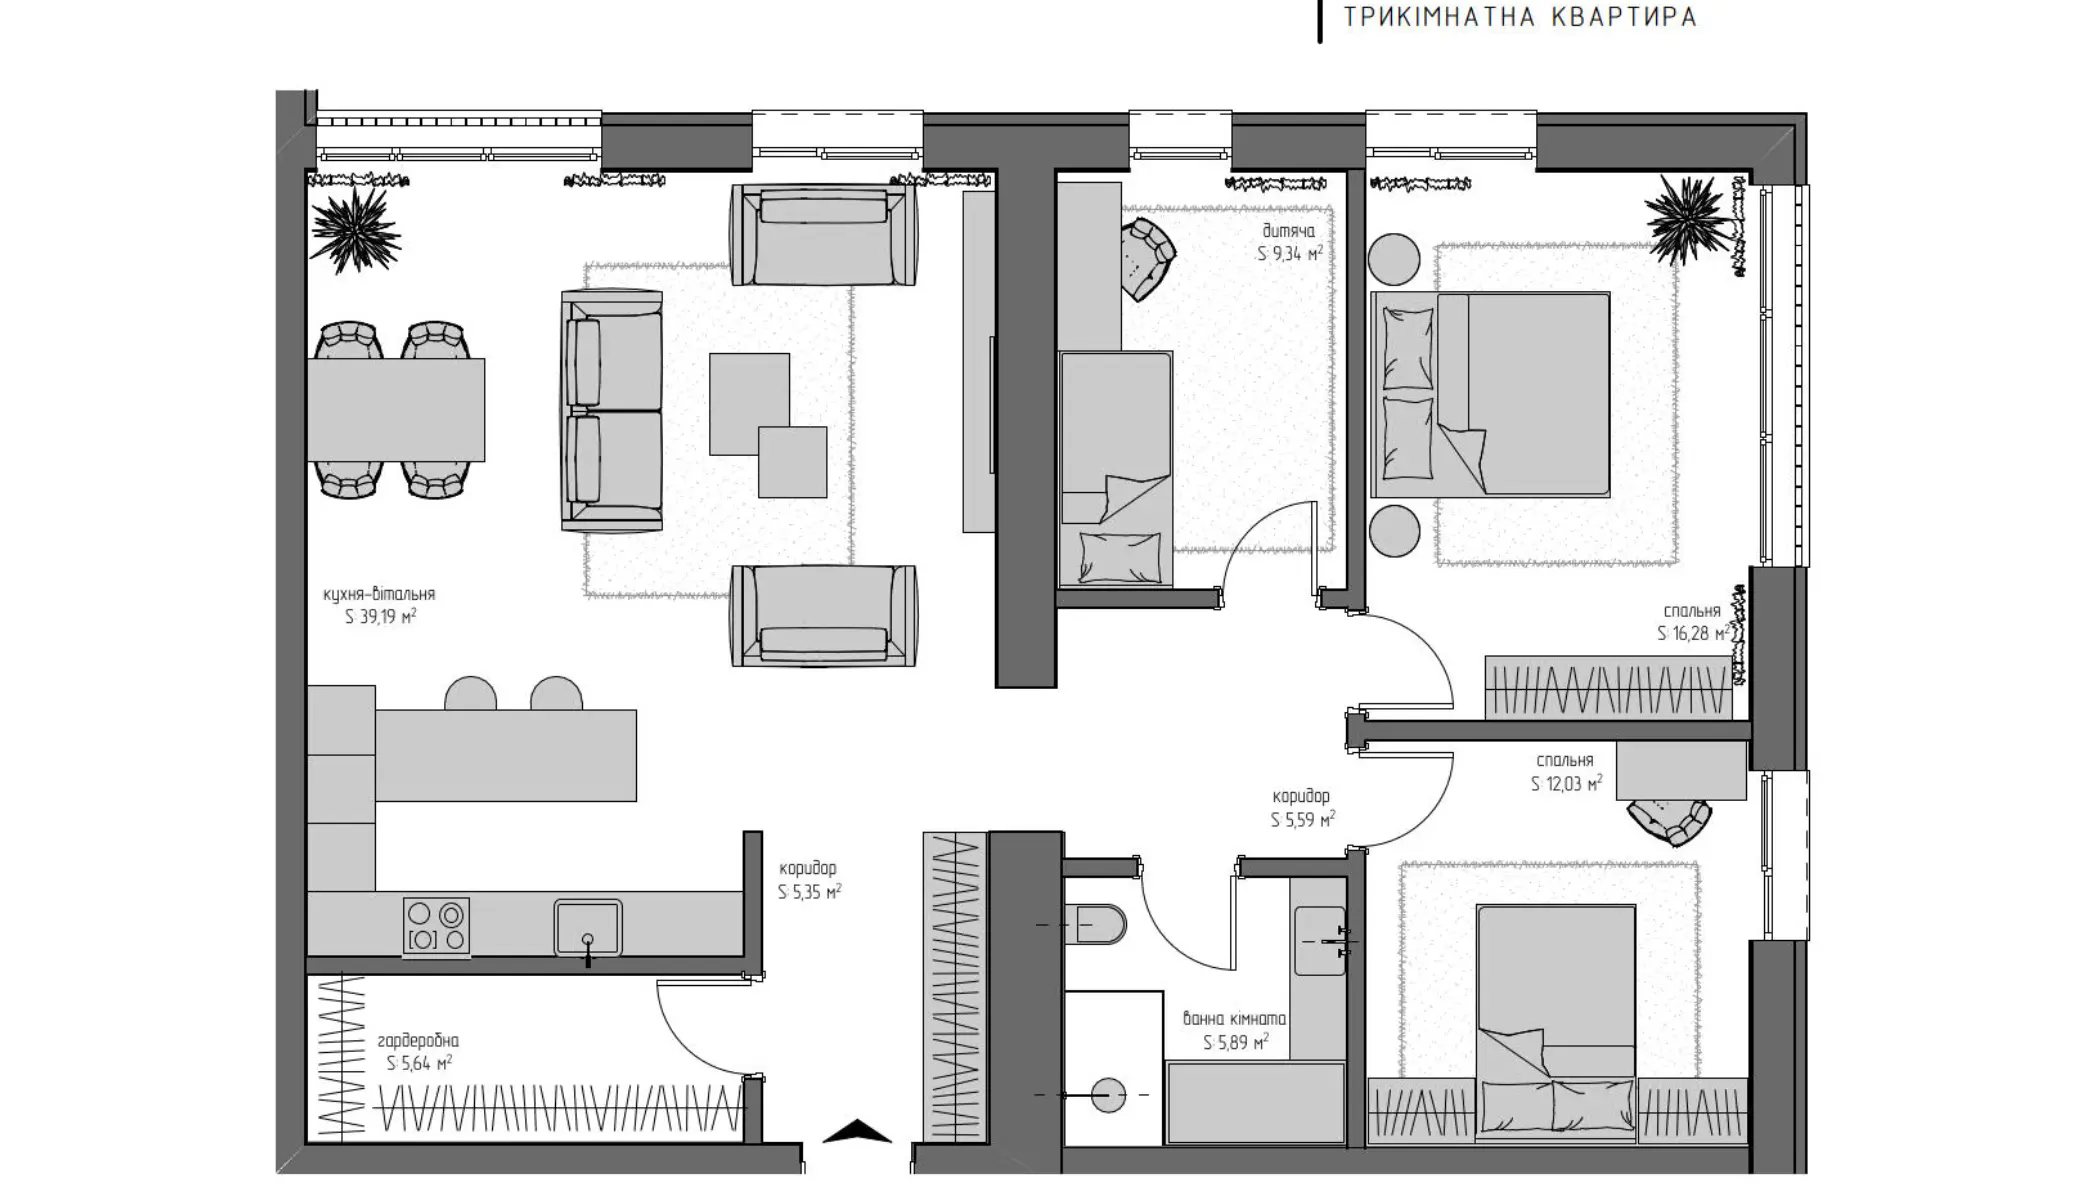
Общая льготная площадь для квартиры составляет 60 м.2. Если у владельца есть квартира площадью 80 м2, то налог на роскошь квартиры начисляется на 20 м2. Если площадь квартиры составляет 300 м2, дополнительных 25000 гривен не начисляются. Это связано с тем, что в законе фигурирует утверждение «превышающее 300 м2». Если площадь составляет 301 м2, то к рассчитанному налогу будет прилагаться сумма в 25000 гривен.
Для квартиры площадью 320 м2 по ставке в 120 грн/м2 есть 260 м2 площади, которая попадает под налогообложение: 320 – 60 = 260 м2. Основной налог: 260 х 120 = 31 200 гривен. Дополнительно насчитывают 25 000 гривен, так как площадь квартиры превышает 300 м.2. Общее обязательство – 56200 гривен.
Частные дома
Льготная площадь для жилых домов составляет 120 м.2. Дом площадью 160 м2 имеет 40 м2 налогооблагаемой площади. К большому дому применяется другой порог. Если площадь дома превышает 500 м2, то прибавляется 25000 гривен за соответствующую долю. Для дома площадью 520 м2 условный пример:
- общая площадь – 520 м2;
- льготная площадь – 120 м2;
- налогооблагаемая площадь – 400 м2;
- ставка для примера – 120 грн/м2;
- основной налог – 48 000 грн.;
- дополнительное увеличение – 25000 грн.;
- общий налог на роскошь дома – 73 000 гривен в год.
Фактическая сумма будет зависеть от периода владения объектом и решения местного совета.
Если в собственности квартира и дом
Закон о налоге на роскошь указывает, что если в собственности находится квартира и дом, то общее уменьшение базы осуществляется на 180 м.2. Для определения налогооблагаемой базы вместе учитываются площади различных жилых типов.
Если площадь дома составляет 100 м2, квартиры – 110 м2, то общая площадь составляет 210 м.2. После применения льгот: 210 – 180 = 30 м2 для расчета с учетом ставок Правило дополнительных 25 000 гривен здесь полностью меняет логику. Площади разных объектов для достижения порога 300 или 500 м2 нельзя просто складывать между собой.
Как рассчитывается налог на недвижимость?
Налог на жилую недвижимость зависит от типа, площади, месторасположения, периода владения, ставки местного совета. Налоговый орган на основании данных Государственного реестра документов, прав владельца исчисляет сумму для физических лиц. Самостоятельно рассчитывают обязательства юридических лиц. Общий алгоритм:
- определить общую площадь объектов;
- применить льготную площадь, определенную НКУ;
- определить размер площади для налогообложения;
- выяснить для соответствующего типа недвижимости ставку местных властей;
- учесть период владения;
- добавить 25000 гривен для дома площадью более 500 м2 и квартиры площадью более 300 м2.
Для всей Украины ставка не будет единой. Меньший процент может быть установлен местными властями и предложены льготные условия. Для базового расчета максимальный предел составляет 1,5% МЗП на 1 м.2 в год.
Пример расчета налога
В примере для Киева возьмем максимальную ставку МЗП в 1,5%, то есть 120 грн. за 1 м2.
Пример 1: квартира в Киеве площадью 320 м2
Облагаемая налогом площадь: 320 – 60 = 260 м2.
Основной налог: 260 х 120 = 48 000 гривен.
За счет превышения площади: 31200+25000=56200 гривен.
Пример 2: здание в Киеве площадью 520 м2
Облагаемая налогом площадь: 520 – 120 = 400 м2.
Основной налог: 400 х 120 = 48 000 гривен.
За счет превышения площади более 500 м2: 48000 + 25000 = 73000 гривен.
Эти числа являются примерами расчетов. Они действуют при условии владения недвижимостью в течение всего года. Сумма будет другой, если ставка местных властей меняется. При возникновении вопроса, как проверить налог на недвижимость, можно пользоваться официальным калькулятором ГНС.
Кто не платит налог на «роскошную недвижимость»?
При вопросе, кто не платит налог на недвижимость, налоговые правила предусматривают специальные случаи. Это ситуация, когда налог может не начисляться. Отдельные нормы в условиях военного положения относятся к жилью на оккупированных территориях, в зоне боевых действий, для уничтоженных, поврежденных объектов. Среди важных случаев есть:
- площадь жилья не превышает необлагаемую налогом норму;
- жилье непригодно для жизни или уничтожено;
- недвижимость на оккупированных территориях или в зоне боевых действий;
- определенные объекты, принадлежащие приемным или многодетным семьям;
- отдельные категории имеют специальные законодательные льготы;
- льготы для религиозных, образовательных, детских объектов
Освобождение от налога на недвижимость автоматически не гарантирует наличие статуса пенсионера. В пределах полномочий местные власти часто устанавливают дополнительные льготы.
Когда и как платить налог?
В зависимости от того, кто владеет, определяется порядок уплаты. Задавая вопрос, когда платить налог на недвижимость, физическое лицо после получения налогового решения платит определенную сумму. Самостоятельным расчетом налога занимается юридическое лицо. Она представляет декларацию и платит в течение года авансовые взносы. Сообщения решения направляются до 1 июля года, следующего за отчетным. Для уплаты налогов у физического лица ровно 60 дней.
Физическим лицам
По налогу ежегодную декларацию физические лица не подают самостоятельно. По данным о недвижимости контролирующий орган самостоятельно определяет сумму. После получения сообщения необходимо проверить:
- общую площадь;
- адрес объекта;
- долю собственности;
- тип недвижимости;
- примененную ставку;
- период владения;
- льготную площадь;
- наличие дополнительных 25000 гривен;
- общую сумму налога к уплате.
Обратиться в налоговый орган для проведения сверки данных физическое лицо может. Это происходит в ситуациях, когда она не согласна с расчетом. Не следует игнорировать налоговый вопрос, если уведомление не было вручено в установленном порядке.
Юридическим лицам
Налог на 1 января отчетного года юридические лица рассчитывают самостоятельно и представляют декларацию. Вся сумма за год разбивается на квартальные авансовые взносы. Уплата должна быть произведена до 30 числа месяца по отчетному. Для юридического лица важно правильно определить:
- жилищный или нежилой статус;
- список объектов;
- местную ставку;
- площадь каждого объекта;
- период владения;
- наличие объектов с площадями свыше 300 или 500 м2;
- сумму дополнительных 25 000 гривен.
Для юридического лица действуют специальные правила подачи декларации в случае, если право собственности на новый объект возникло в течение года. При просрочке оплаты применяются штрафы.
В каких случаях налог меньше или вообще не платится?
Размер налога может быть меньше ожидаемого. Это возможно при установлении местными властями ставки ниже 1,5%. Отдельно проверяется статус жилья и территория, на которой он расположен. Среди практических факторов, влияющих на сумму, выделяют:
- фактическая площадь объекта;
- доля конкретного владельца;
- количество объектов;
- ставка местного совета;
- месяц обретения и прекращения права собственности;
- наличие законных льгот.
Наличие нескольких квартир не указывает на то, что у каждой из них есть отдельная льгота. Специальные правила расчетной суммарной площади используются для нескольких объектов одного типа.
Налог при общей собственности
Часто возникает вопрос о том, как платить налог на недвижимость при общей собственности. В этом случае каждый плательщик и оплачивает равную часть.
Пример 1: два владельца по ½ на квартиру 350 м2.
Каждому принадлежит доля площадью 175 м.2. Для каждого определяется база с учетом доли и правил налогообложения. Оснований для дополнительных 25000 гривен не возникает, так как доля не превышает 300 м2. Условный расчет:
175 – 60 = 115 м2;
115 х 120 = 13800 гривен – сумма налога на одного собственника.
Суммарная сумма будет составлять 27 600 гривен в год.
Пример 2: два владельца по ½ на квартиру 600 м2.
Каждому владельцу принадлежит доля по 300 м2. При максимальной ставке:
300 – 60 = 240 м2;
240 х 120 = 28 800 гривен для каждого владельца.
Общая сумма налога составляет 57 600 гривен без начисления дополнительных 25 000 гривен, так как площадь не превышает 300 м2.
Благодаря примерам ясно, что при общей собственности проверяют не только общую площадь, но и юридически оформленную долю каждого собственника.
Заключение
Налог на недвижимость отличную от земельного участка – это распространенное название налога с особыми правилами для крупных жилых объектов. Во избежание ошибок владельцу стоит:
- проверять устав и площадь в государственном реестре;
- выяснить ставку в собственной территориальной общине;
- не путать пороги для дополнительных 25 000 гривен;
- проверять долю собственности;
- следить за налоговыми уведомлениями-решениями;
- не пропускать срок в 60 дней для оплаты налога.
В 2026 году оплата производится за 2025 год с учетом минимальной зарплаты для предельной ставки.