Покупка недвижимости – важное событие в жизни каждого человека, каждой семьи. Вместе с тем она еще и ответственна, поскольку связана с выбором, деньгами, расчетами. Возникает вопрос: как выгодно купить квартиру? Сегодня необязательно собирать полную сумму и отдавать все сразу. Есть дополнительные денежные инструменты, необходимо только разобраться во всех тонкостях.
Наши эксперты проанализировали, какие доступные программы и другие решения предлагаются государством, банком на рынке недвижимости. Мы рассмотрим плюсы и минусы всех шагов. Также посчитаем, в какую сумму обойдется двухкомнатная квартира в Киеве при покупке, если оформить рассрочку от застройщика, программу «еселя» или ипотеку.
Способы покупки квартиры
В Украине действуют четыре способа оплаты квартиры.
- Полная оплата. Считается, что это обычный и беспроблемный вариант посреди всех. Покупатель берёт квартиру или частный дом и вносит единый платеж. Дополнительно здесь можно говорить о выгоде из-за отсутствия каких-либо переплат (кроме услуг нотариуса). Если покупать жилье в новостройке, есть реальный шанс получения хорошей скидки от застройщика.
- Рассрочка. Другое приемлемое решение. Предусматривает уплату первого взноса, после чего сумма разбивается на платежи (число месяцев).
- «еселя». Государственная программа, которой могут воспользоваться некоторые категории граждан. Процентная ставка достаточно низкая.
- Ипотека. Будущий заемщик оформляет целевой кредит на покупку недвижимости в банке. Квартира в данном случае выступает залогом.
Как известно, варианты есть на любой случай, даже если у потенциального владельца не хватает средств на приобретение жилья.
Полная оплата
Полная оплата – способ расчета, когда покупатель приходит с полной суммой и сразу же вносит, после чего становится счастливым обладателем недвижимости без обязательств перед застройщиком или банком.
Конечно, у этого варианта есть свои способы и недостатки, и ключевой – предоставление скидки. К тому же стоимость жилья фиксирована. Страховки и огромные комиссии отсутствуют, что тоже здорово. Самое главное – жилье не является залоговым инструментом.
Однако есть и свои недостатки:
- отсутствие свободных денег;
- риски, особенно, если покупатель вкладывается в квартиру еще на этапе строительства дома;
- вероятность столкновения с мошенниками.
Обычно осуществляется по следующей схеме: сначала – внесение залога (бронирование объекта), после чего объявление снимается со всех площадок. Далее следует подписание договора – документы собраны, покупатель и продавец встречаются у нотариуса или в офисе. Соглашение заверяется. Затем – внесение средств. Деньги передаются продавцу, все счастливы и довольны.
Рассрочка от застройщика
Рассрочка от застройщика – вариант, когда покупатель вносит оплату частично в течение конкретного периода. Он заключает договор с компанией, при этом сама квартира в залог не уходит.
Какие преимущества имеет квартира в рассрочку:
- легкость и простота – не придется тратить время на подтверждение доходов, нет необходимости закладывать имущество, искать поручителей для согласования;
- финансовая выгода – предлагается оформление без процентов (или с минимальными); как правило, никакие страховки не нужны, то есть нет лишних расходов;
- возможность выбора – будущий владелец сам решает, в течение какого периода ему оплачивать покупку, каким будет размер платежей.
Недостатки, конечно, есть и к ним относятся валютные риски, поскольку стоимость часто зависит от курса доллара. Кроме того, нельзя забывать о значительной финансовой нагрузке. Также условия могут изменяться.
Что касается временного промежутка по оформлению рассрочки, обычно это реально сделать на любом этапе строительства дома – при наличии одного котлована, при возведении стен и отделочных работах. Вилка сроков оплаты варьируется в разных пределах – и 1-3 года (по стандарту), и 5-7 лет.
Сумма первого взноса зависит от многих обстоятельств. Минимальный порог составляет, как правило, 10-30%, есть незначительные риски. Самым оптимальным считается внесение половины суммы (50%): да, стоимость недвижимости фиксируется, а процентная ставка снижается, что в любом случае хорошо. Также существует вариант, когда остаток вносится одним платежом непосредственно перед завершением строительства.
Как оформить рассрочку на квартиру
Оформление рассрочки производится по следующему алгоритму:
- сбор документов (паспорта, кода);
- выбор квартиры;
- обсуждение деталей – о первом взносе, ежемесячном платеже, графиках, будет ли зафиксирована цена;
- бронирование жилья;
- проверка прозрачности грядущего соглашения.
Все заканчивается подписанием документов и первым платежом, далее согласно условиям заключенного договора.
Оплата по программе есть
«еселя» – программа, призванная поддержать граждан Украины в приобретении недвижимости. Основное преимущество состоит в достаточно низких процентных ставках. Часть средств компенсируется государством.
Программа доступна для следующих категорий населения (льготная):
- военнослужащие, силовики;
- медицинские работники;
- учителя, преподаватели;
- ученые;
- прокурор:
Также участие могут принять:
- ветераны, участники боевых действий, члены их семей;
- ВПЛ;
- другие граждане Украины, у которых нет собственной недвижимости, или количество квадратных метров не дотягивает до нормы.
Условия кредитования достаточно просты. В качестве первого взноса за квартиру вносится сумма в размере 20% стоимости жилья. Максимальный срок, в течение которого действует программа, – 20 лет (240 месяцев). Процентная ставка меняется десять лет спустя.
Условия естьОбитель
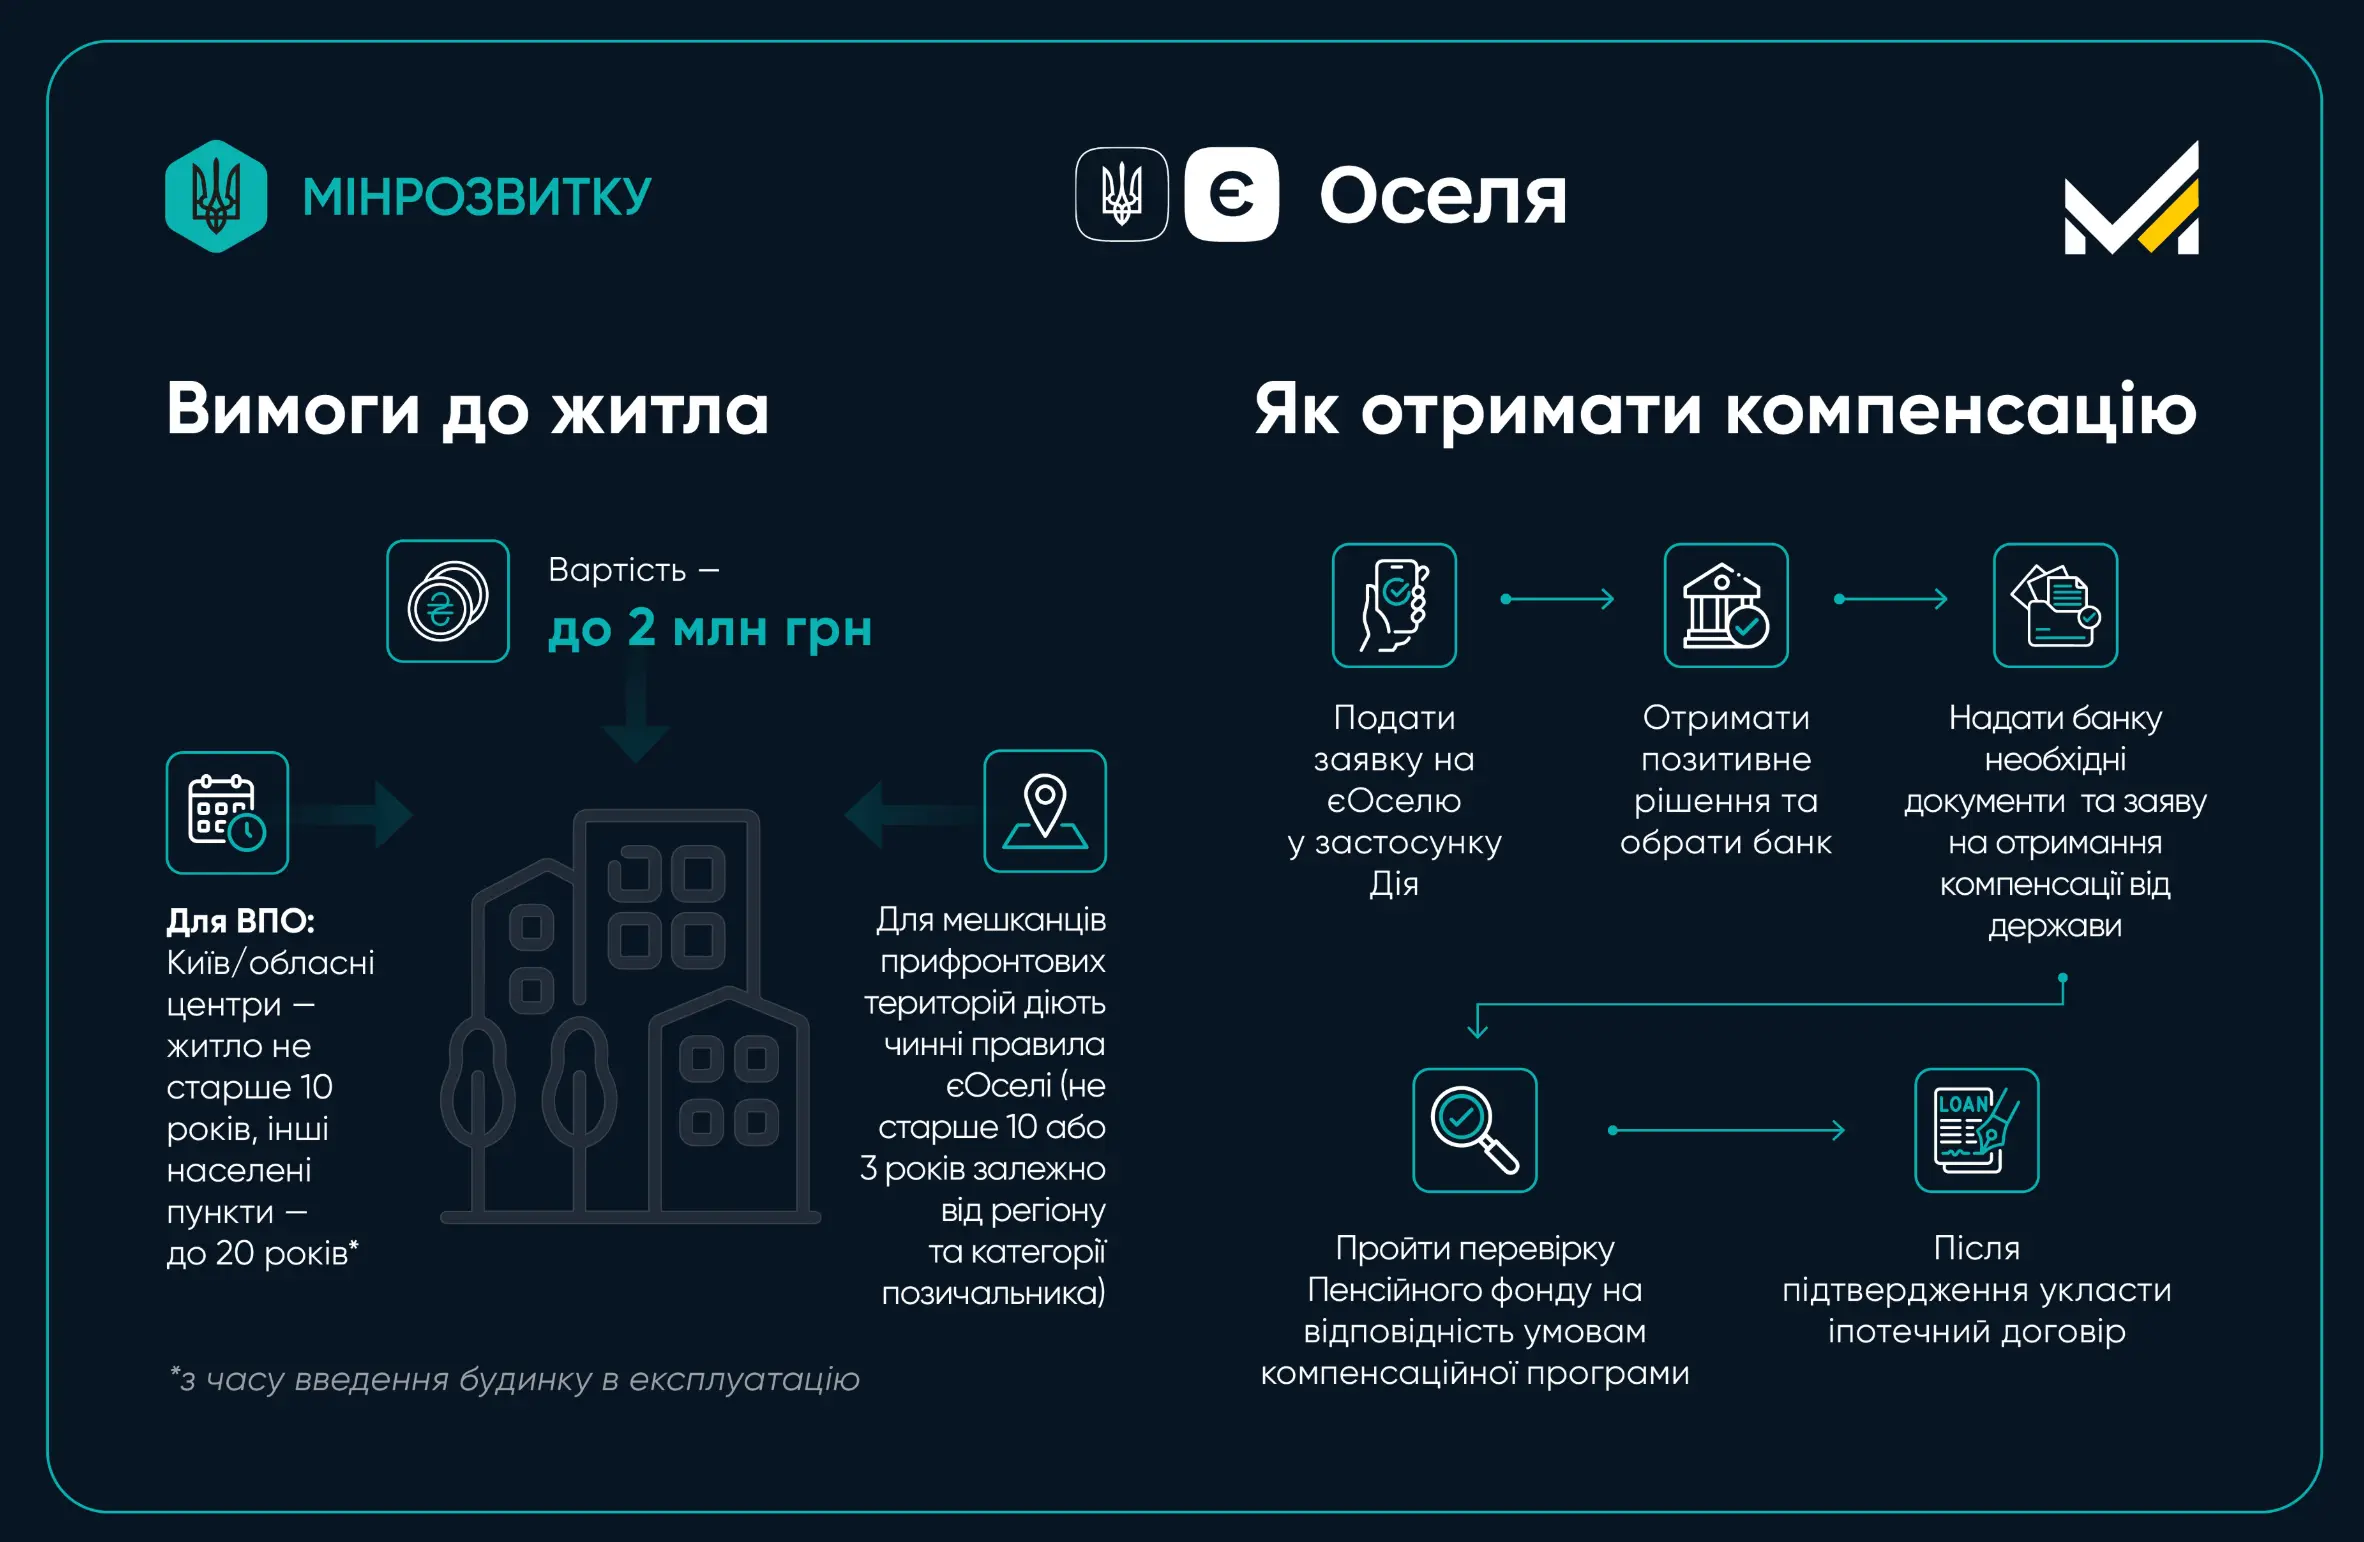
Процентные ставки действительно удобны и выгодны – 3% и 7%. Оплата производится только в национальной валюте – гривне, благодаря чему исключаются колебания курса, влияющие на стоимость и размер платежей.
«Есел» считается очень строгой программой. Здесь выдвигаются определенные требования ко всем – и заемщику, и недвижимости. Пожалуй, начнем с покупателя жилья:
- кредитная история – участие в программе усложняют просроченные платежи, непогашенные кредиты или банкротство;
- возрастные рамки – от 18 лет, к моменту погашения владельцу должно исполниться 70 лет;
- платежеспособность – наличие стабильного дохода;
- ограничение в имуществе – в собственности нет квартиры площадью более 52,5 квадратных метров (плюс к этому: 21 квадратный метр на каждого члена семьи);
- отсутствие санкций.
Можно купить квартиру, однако есть определенные ограничения. Новостройка не должна быть старше 3-10 лет, иметь аккредитацию от банков из списка. Площадь недвижимости – 52,5 квадратных метра + 21 квадрат на каждого члена семьи.
Преимущества и недостатки есть
У программы есть свои плюсы и минусы. Начнем с плюсов:
- низкая процентная ставка по сравнению с банками, финансовыми компаниями;
- независимость от доллара;
- удобство оформления и скорость – заявку можно подать через Действие;
- безопасность – производится тщательная проверка объекта.
Среди минусов отмечаются ужесточение выдвигаемых требований, немалые затраты на страховку и услуги нотариуса, зависимость от места работы и должности.
Ипотечное кредитование
Ипотечный кредит – обычный, всем узнаваемый денежный инструмент, когда контракт и сделка заключаются с банком. Обе стороны здесь имеют свои обязательства; банк защищен от рисков благодаря залогу (квартире). Оформить ипотеку может любой гражданин Украины.
Ипотека на жилье выдается сроком на 20 лет. При больших финансовых возможностях можно погасить все досрочно. Размер годовой процентной ставки колеблется в пределах 15–19%.
Какие требования к покупателю недвижимости:
- чистая кредитная история, без просроченных платежей и непогашенных кредитов;
- предоставление полного пакета документов;
- официальное трудоустройство в течение минимум шести месяцев;
Жилье должно быть чистым с юридической точки зрения, без незаконных перепланировок. При этом если будущий владелец ищет квартиру в новостройке, компания-застройщик должна иметь аккредитацию.
Условия получения ипотеки
Ипотеку получить может любой гражданин Украины от 21 года (при условии, что ему на момент погашения уже исполнится 65 лет). Для старта необходимо внести первый взнос в размере 20-40% от стоимости жилья (чем больше, тем лучше).
Достоинства и недостатки
Плюсы взятия ипотеки:
- абсолютная свобода действий;
- доступ к кредиту для всех;
- тщательная проверка на всех этапах.
Из минусов следует отметить значительные переплаты, использование квартиры в качестве залога, страхование имущества, здоровья, жизни.
Пример расчета покупки жилья
Будущему владельцу важно понять выгоду каждого из рассмотренных вариантов, рассчитать сумму заранее. Для этого нужно определиться именно с типом недвижимостью – какая она, сколько комнат, где будет размещаться. В качестве примера стоит рассмотреть двухкомнатную квартиру в Подольском районе Киева. Это тихое и отличное место, с удобной транспортной развязкой, просто мечта для семейных пар. Жилье может обойтись примерно в 3.000.000 грн (или 75.000 долларов).
Рассрочка
Если мы рассматриваем приобретение «двушки» в рассрочку, например, на этапе застройки, тогда требовалось примерно 50% суммы для первого взноса. Обычно дается срок в полтора года (18 месяцев). Тогда ежемесячный платеж составляет 83 333 грн.
Если дом уже сдан в эксплуатацию, платеж уже меньше и первоначальный взнос – 40% от цены. Процентная ставка удерживается на уровне 10%. Ежемесячный платеж – 38 500 грн.
Следует отметить, что сумма ориентировочная, всю информацию нужно уточнять у застройщика.
«еселя»
Ключевую роль играет процентная ставка. Если клиент может оформить ипотеку на 3%, он вносит 20% от суммы; это составляет примерно 600 000 грн. Предположим, она берется на 20 лет. Тогда ежемесячный платеж составит 13.310 грн. Переплата – 194 000 грн.
Как обстоят дела с 7%? Условия аналогичны: размер первоначального взноса – 20% стоимости жилья (600.000 грн). При таком же сроке кредитования в данном случае необходимо выплачивать около 18.600 грн в месяц. Однако размер переплаты составляет 1.465.680 грн.
При повышенном первом взносе (50%) и сроке 20 лет сумма ежемесячного платежа – 11.630 грн. Переплата – 1.290.960 грн.
Все приведенные цифры – ориентировочные.
Ипотечное кредитование
В качестве примера берется все та же двухкомнатная квартира на Подоле, только теперь рассматриваем классическую ипотеку, размер которой составляет 17% годовых. Первоначальный взнос – 20%, срок оформления – 20 лет. При нехитрых расчетах выходит, что ежемесячный платеж – 35.155 грн. Переплата – 6 037 200 грн.
Если есть возможность внести 40% и оформить кредит под 16% годовых, то сумма выплат будет 25.045 грн в месяц. Переплата – 4 120 800 грн.
Также можно выбрать программу кредитования в 30% первого взноса при ставке в 16% годовых. Тогда квартира в ипотеку обойдется в 35 170 грн ежемесячно. Срок – десять лет. Переплата 2.120.400 грн.
Снова говорим о том, что цифры ориентировочные для понимания общей картины.
Сравнение способов оплаты за жилье
Теперь сравним условия и размеры платежей, переплат наглядно.
| Первый вклад | Ежемесячный платеж | Необходимость подтверждения дохода | Переплата | Срок выплат | Кому подходит | |
| Полная оплата | 3.000.000 грн. | Нет. | Нет. | Нет. | Однократно. | Всем желающим, у кого есть на руках большая сумма. |
| Рассрочка от застройщика | 900.000 грн. | 58.333 грн. | Нет. | Нет. | 18 месяцев (полтора года), 36 месяцев (три года). | Если у человека почти вся сумма, но также стабильный и высокий доход. |
| Программа «еселя» | 600.000 грн. | 194 000 грн (3%), 1 465 680 грн (7%). | Да. | 194 000 грн (3%), 1 465 680 грн (7%). | 240 месяцев (20 лет) | Военным, педагогам, медицинским работникам, ВПЛ, ветеранам, членам семей. |
| Ипотечный кредит | 600.000 грн (17% годовых). | 35.135 грн ежемесячно. | Да. | 6.037.200 грн. | 240 месяцев (20 лет) | Подходит всем, у кого нет льгот. |
Отметим, что у каждого варианта есть свои преимущества. Можно сказать, что самым выгодным вариантом сегодня может считаться «еселя» под 3%, и переплата здесь минимальна. При этом необходимо предварительно соотнести требования и реальное положение дел. Рассрочка хороша, если будущий владелец не трудоустроен официально, но ему хватило бы средств на первый взнос и ежемесячные платежи. Ипотечный кредит на квартиру потянут далеко не все.
Заключение
Безусловно, приобретение квартиры – событие незаурядное, оно полно радости и приятных волнений. В идеале, следовало бы взять сразу, но будем честными – не у всех есть такая финансовая возможность. При выборе подходящего инструмента рекомендуем принять во внимание несколько простых советов, как выгодно купить квартиру:
- присмотритесь к программе «еселя»;
- рассчитайте, чтобы ежемесячный платеж не превышал 40% дохода;
- исправьте кредитную историю – закройте ссуды, погасите платежи;
- узнавайте по поводу скидок – обычно цену снижают на 5-15%;
- берите недвижимость с высокой ликвидностью – особенно это касается новостроек, тщательно продуманных, качественно спроектированных и построенных.
Немного времени для выбора и расчетов всех будущих затрат, и совсем скоро у вас в собственности будет отличная квартира вашей мечты.