

Податок на розкіш нерухомість – побутова поширена назва податкового додаткового навантаження. Воно виникає у власників великої житлової нерухомості. Окремого податку з такою назвою в українському законодавстві не існує. Йдеться про податок на нерухоме майно, яке відрізняється від земельної ділянки.
Наші експерти проаналізували роз’яснення Державної податкової служби, актуальні норми ПКУ та правила у 2026 році. Розглянемо, з якої площі може виникати додаткове податкове навантаження. Розберемо, як рахують податок на будинок, квартиру, що відбувається при спільній власності.
Що таке податок на розкіш у сфері нерухомості?
Податок на розкіш – це розмовна назва податку. Під нею розуміють податок на нерухомість. Відповідно до статті 266 ПКУ його сплачують власники житлових, нежитлових об’єктів. Сам податок належить до місцевих. Тому в межах законодавчого ліміту конкретна ставка встановлюється відповідною місцевою радою. Серед базових правил виділяють:
- платниками можуть бути фізичні, юридичні особи та нерезиденти;
- ставка залежить від рішення місцевої влади;
- оподаткуванню підлягає житлова та нежитлова нерухомість;
- на 1 січні звітного періоду максимальна ставка становить 1,5% мінімальної заробітної плати за 1 м2 площі, яка оподатковується;
- додаткове збільшення податку до 25000 гривень на рік можливе для окремих великих об’єктів.
Розглядаючи податок на нерухомість, відмінну від земельної ділянки, ст 266 ПКУ, у 2026 році власники сплачують за 2025 рік.
За яку площу житла потрібно платити податок на розкіш?
Перед визначенням, як розраховується податок на нерухомість, встановлюють тип житла, його загальну площу. ПКУ передбачено неоподатковувану площу для зменшення бази оподаткування. Для житлового будинку – це 120 м2, для квартири – 60 м2. При володінні будинком та квартирою – 180 м2.
Наявність різних видів нерухомості не вказує на автоматичну сплату податку на розкіш в Україні. Після застосування пільгової площі визначається база оподаткування. Основні орієнтири для житла:
- житловий будинок – пільгова площа 120 м2;
- квартира – 60 м2;
- будинок та квартира разом – 180 м2;
- квартира понад 300 м2 – додатково в рік 25000 грн.;
- будинок понад 500 м2 - додатково в рік 25000 грн.
При цьому пороги в 300 та 500 м2 застосовуються для конкретного об’єкта або його частки, а не до арифметичної суми всіх квартир, взятих разом.
Квартири
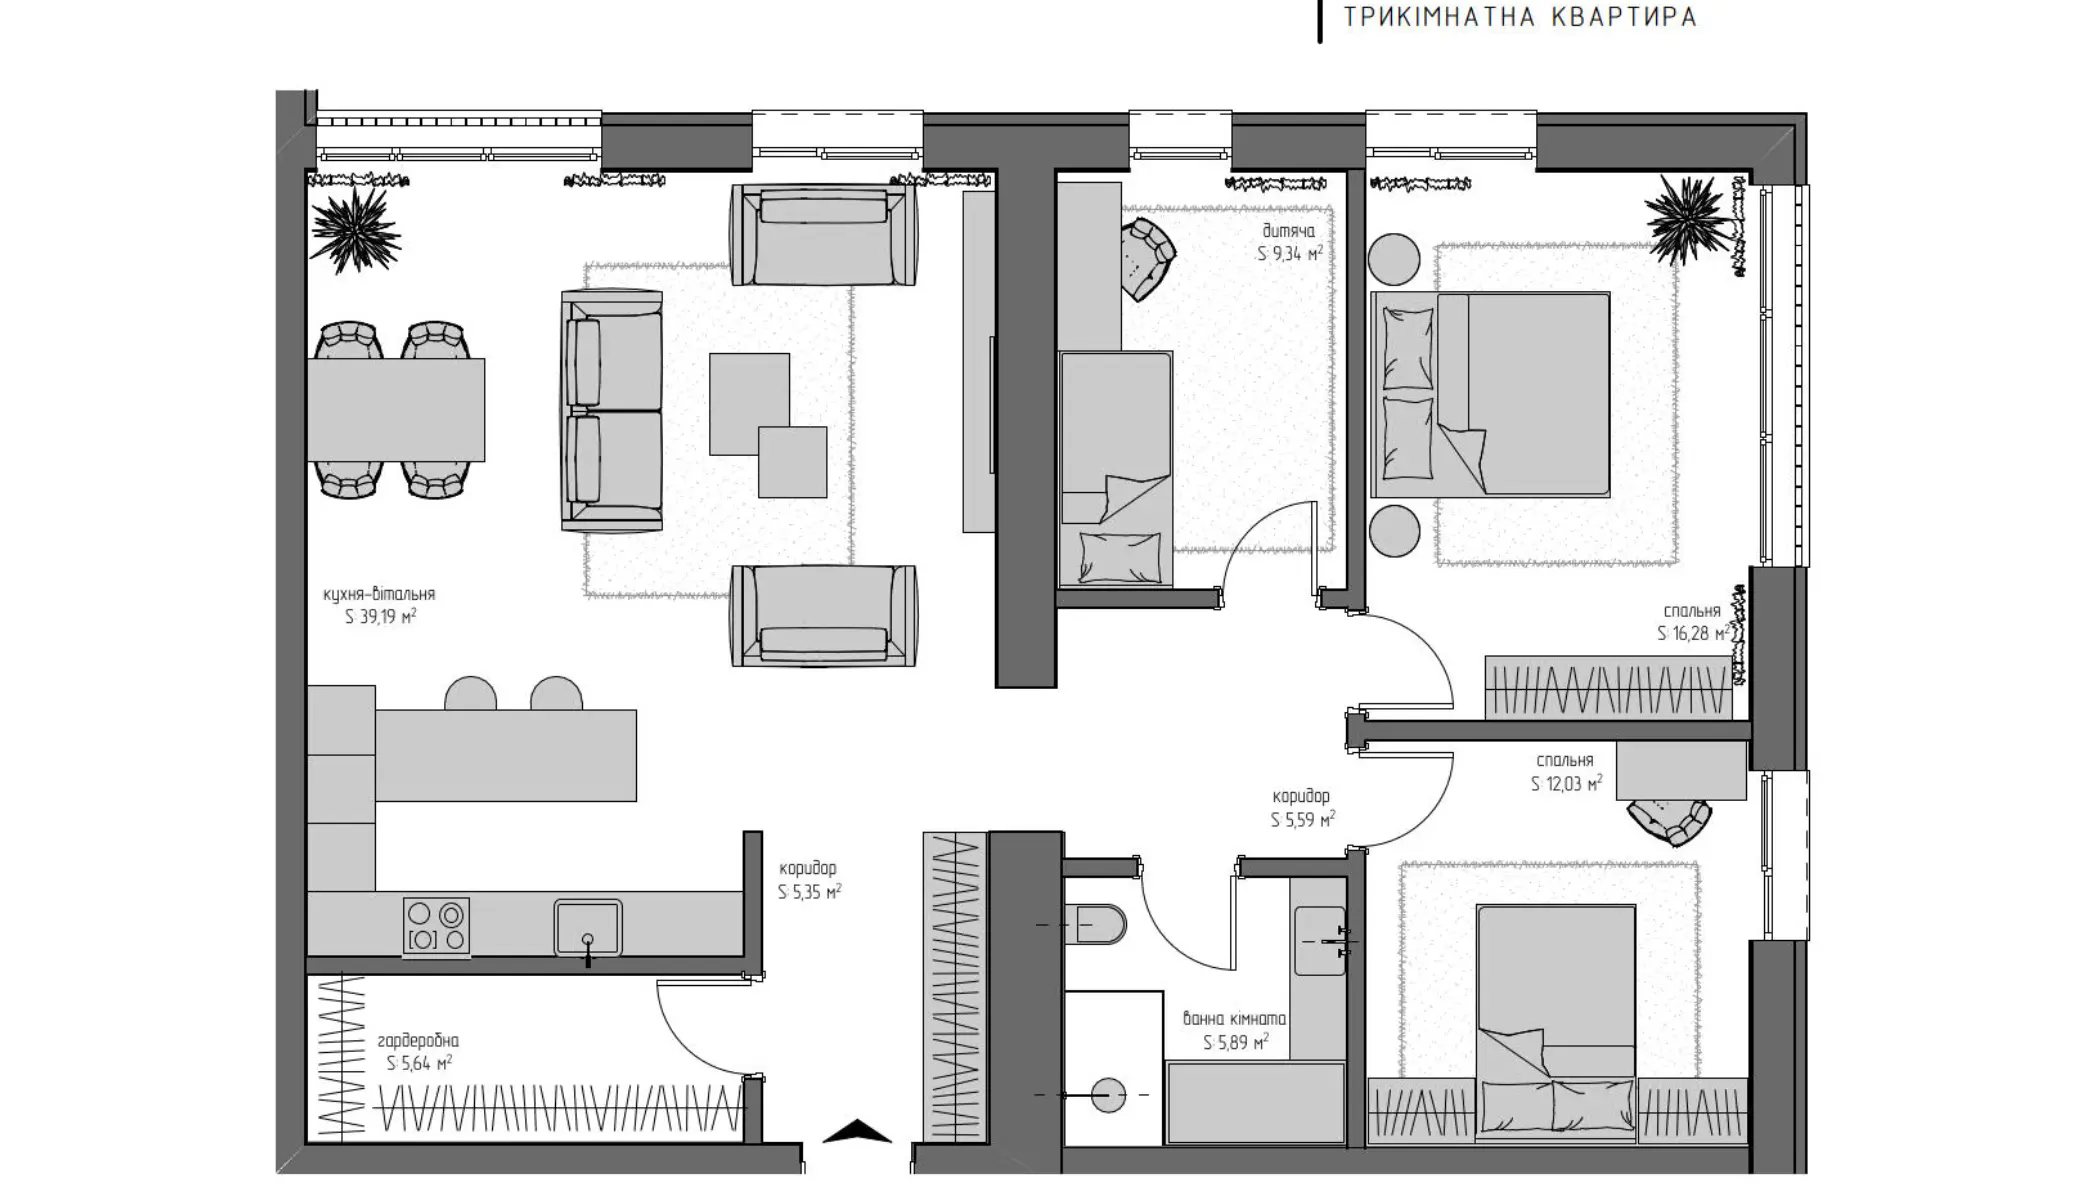
Загальна пільгова площа для квартири становить 60 м2. Якщо у власника є квартира площею 80 м2, то податок на розкіш квартири нараховується на 20 м2. Якщо площа квартири становить 300 м2, то додаткових 25000 гривень не нараховуються. Це пов’язано з тим, що у законі фігурує твердження «перевищує 300 м2». Якщо площа становить 301 м2, то до розрахованого податку буде додаватися сума в 25000 гривень.
Для квартири площею 320 м2 за ставкою в 120 грн/м2 є 260 м2 площі, яка попадає під оподаткування: 320 – 60 = 260 м2. Основний податок: 260 х 120 = 31200 гривень. Додатково нараховують 25000 гривень, так як площа квартири перевищує 300 м2. Загальне зобов’язання – 56200 гривень.
Приватні будинки
Пільгова площа для житлових будинків становить 120 м2. Будинок площею 160 м2 має 40 м2 оподатковуваної площі. До великого будинку застосовується інший поріг. Якщо площа будинку перевищує 500 м2, то додається 25000 гривень за відповідну частку. Для будинку площею 520 м2 умовний приклад:
- загальна площа – 520 м2;
- пільгова площа – 120 м2;
- оподатковувана площа – 400 м2;
- ставка для прикладу – 120 грн/м2;
- основний податок – 48000 грн.;
- додаткове збільшення – 25000 грн.;
- загальний податок на розкіш будиноку – 73000 гривень на рік.
Фактична сума буде залежати від періоду володіння об’єктом та рішення місцевої ради.
Якщо у власності квартира і будинок
Закон про податок на розкіш вказує на те, що якщо у власності знаходиться квартира і будинок, то загальне зменшення бази здійснюється на 180 м2. Для визначення бази оподаткування разом враховуються площі різних житлових типів.
Якщо площа будинку становить 100 м2, квартири – 110 м2, то загальна площа складає 210 м2. Після застосування пільг: 210 – 180 = 30 м2 для розрахунку з урахуванням ставок. Правило додаткових 25000 гривень тут повністю змінює логіку. Площі різних об’єктів для досягнення порога 300 чи 500 м2 не можна просто складати між собою.
Як розраховується податок на нерухомість?
Податок на житлову нерухомість залежить від типу, площі, місця розташування, періоду володіння, ставки місцевої ради. Податковий орган на підставі даних Державного реєстру документів, речових прав власника обчислює суму для фізичних осіб. Самостійно розраховують зобов’язання юридичні особи. Загальний алгоритм:
- визначити загальну площу об’єктів;
- застосувати пільгову площу, визначену ПКУ;
- визначити розмір площі для оподаткування;
- з’ясувати для відповідного типу нерухомості ставку місцевої влади;
- врахувати період володіння;
- додати 25000 гривень для будинку площею більше 500 м2 та квартири площею більше 300 м2.
Для всієї України ставка не буде єдиною. Менший відсоток може бути встановлено місцевою владою та запропоновано пільгові умови. Для базового розрахунку максимальна межа становить 1,5% МЗП на 1 м2 за рік.
Приклад розрахунку податку
У прикладі для Києва візьмемо максимальну ставку МЗП в 1,5%, тобто 120 грн. за 1 м2.
Приклад 1: квартира у Києві площею 320 м2
Оподатковувана площа: 320 – 60 = 260 м2.
Основний податок: 260 х 120 = 31200 гривень.
За рахунок перевищення площі: 31200 + 25000 = 56200 гривень.
Приклад 2: будинок у Києві площею 520 м2
Оподатковувана площа: 520 – 120 = 400 м2.
Основний податок: 400 х 120 = 48000 гривень.
За рахунок перевищення площі понад 500 м2: 48000 + 25000 = 73000 гривень.
Ці цифри є прикладами розрахунків. Вони діють при умові володіння нерухомістю протягом всього року. Сума буде іншою, якщо ставка місцевої влади змінюється. При виникненні питання, як перевірити податок на нерухомість, можна скористатися офіційним калькулятором ДПС.
Хто не сплачує податок на «розкішну нерухомість»?
При питанні, хто не сплачує податок на нерухомість, податкові правила передбачають спеціальні випадки. Це ситуації, коли податок може не нараховуватися. Окремі норми в умовах воєнного стану стосуються житла на окупованих територіях, в зоні бойових дій, для знищених, пошкоджених об’єктів. Серед важливих випадків є:
- площа житла не перевищує неоподатковану норму;
- житло непридатне для життя чи знищене;
- нерухомість на окупованих територіях чи в зоні бойових дій;
- певні об’єкти, які належать прийомним чи багатодітним сім’ям;
- окремі категорії мають спеціальні законодавчі пільги;
- пільги для релігійних, освітніх, дитячих об’єктів.
Звільнення від податку на нерухомість автоматично не гарантує наявність статусу пенсіонера. В межах повноважень місцева влада часто встановлює додаткові пільги.
Коли і як сплачувати податок?
В залежності від того, хто є власником, визначається порядок сплати. Задаючи питання, коли платити податок на нерухомість, фізична особа після отримання податкового рішення сплачує визначену суму. Самостійним розрахунком податку займається юридична особа. Вона подає декларацію та сплачує протягом року авансові внески. Повідомлення рішення надсилаються до 1 липня року, який настає за звітним. Для сплати податків фізична особа має рівно 60 днів.
Фізичним особам
Щодо податку щорічну декларацію фізичні особи не подають самостійно. За даними про нерухомість контролюючий орган самостійно визначає суму. Після того, як було отримано повідомлення, треба перевірити:
- загальну площу;
- адресу об’єкта;
- частку власності;
- тип нерухомості;
- застосовану ставку;
- період володіння;
- пільгову площу;
- наявність додаткових 25000 гривень;
- загальну суму податку до сплати.
Звернутися до податкового органу для проведення звірки даних фізична особа може. Це відбувається у ситуаціях, коли вона не погоджується з розрахунком. Не варто ігнорувати податкове питання, якщо повідомлення не було вручене у встановленому порядку.
Юридичним особам
Податок станом на 1 січня звітного року юридичні особи розраховують самостійно та подають декларацію. Вся сума за рік розбивається на квартальні авансові внески. Сплата повинна бути здійснена до 30 числа місяця за звітним. Для юридичної особи важливо правильно визначити:
- житловий або нежитловий статус;
- перелік об’єктів;
- місцеву ставку;
- площу кожного об’єкта;
- період володіння;
- наявність об’єктів з площами понад 300 чи 500 м2;
- суму додаткових 25000 гривень.
Для юридичної особи діють спеціальні правила щодо подання декларації у разі, якщо право власності на новий об’єкт виникло протягом року. У разі прострочення оплати застосовуються штрафи.
В яких випадках податок менший або взагалі не сплачується?
Розмір податку може бути меншим за очікуваний. Це можливо при встановленні місцевою владою ставки, нижчої за 1,5%. Окремо перевіряється статус житла та територію, на якій він розташований. Серед практичних факторів, які впливають на суму, виділяють:
- фактична площа об’єкта;
- частка конкретного власника;
- кількість об’єктів;
- ставка місцевої ради;
- місяць набуття та припинення права власності;
- наявність законних пільг.
Наявність кількох квартир не вказує на те, що кожна з них має окрему пільгу. Спеціальні правила розрахункової сумарної площі застосовуються для кількох об’єктів одного типу.
Податок при спільній власності
Часто виникає питання, як платити податок на нерухомість при спільній власності. У цьому випадку кожен є платником та оплачує рівну частину.
Приклад 1: два власника по ½ на квартиру 350 м2.
Кожному належить частка площею 175 м2. Для кожного визначається база з врахуванням частки та правил оподаткування. Підстав для додаткових 25000 гривень не виникає, так як частка не перевищує 300 м2. Умовний розрахунок:
175 – 60 = 115 м2;
115 х 120 = 13800 гривень – сума податку на одного власника.
Сумарна сума буде складати 27600 гривень на рік.
Приклад 2: два власника по ½ на квартиру 600 м2.
Кожному власнику належить частка по 300 м2. За максимальної ставки:
300 – 60 = 240 м2;
240 х 120 = 28800 гривень для кожного власника.
Загальна сума податку становить 57600 гривень без нарахування додаткових 25000 гривень, так як площа не перевищує 300 м2.
Завдяки прикладам зрозуміло, що при спільній власності перевіряють не тільки загальну площу, але й юридично оформлену частку кожного власника.
Висновок
Податок на нерухомість відмінну від земельної ділянки – це поширена назва податку з особливими правилами для великих житлових об’єктів. Для уникнення помилок, власнику варто:
- перевіряти статут та площу в державному реєстрі;
- з’ясувати ставку у власній територіальній громаді;
- не плутати пороги для додаткових 25000 гривень;
- перевіряти частку власності;
- слідкувати за податковими повідомленнями-рішеннями;
- не пропускати строк у 60 днів для оплати податку.
У 2026 році сплата відбувається за 2025 рік з врахуванням мінімальної зарплати для граничної ставки.


