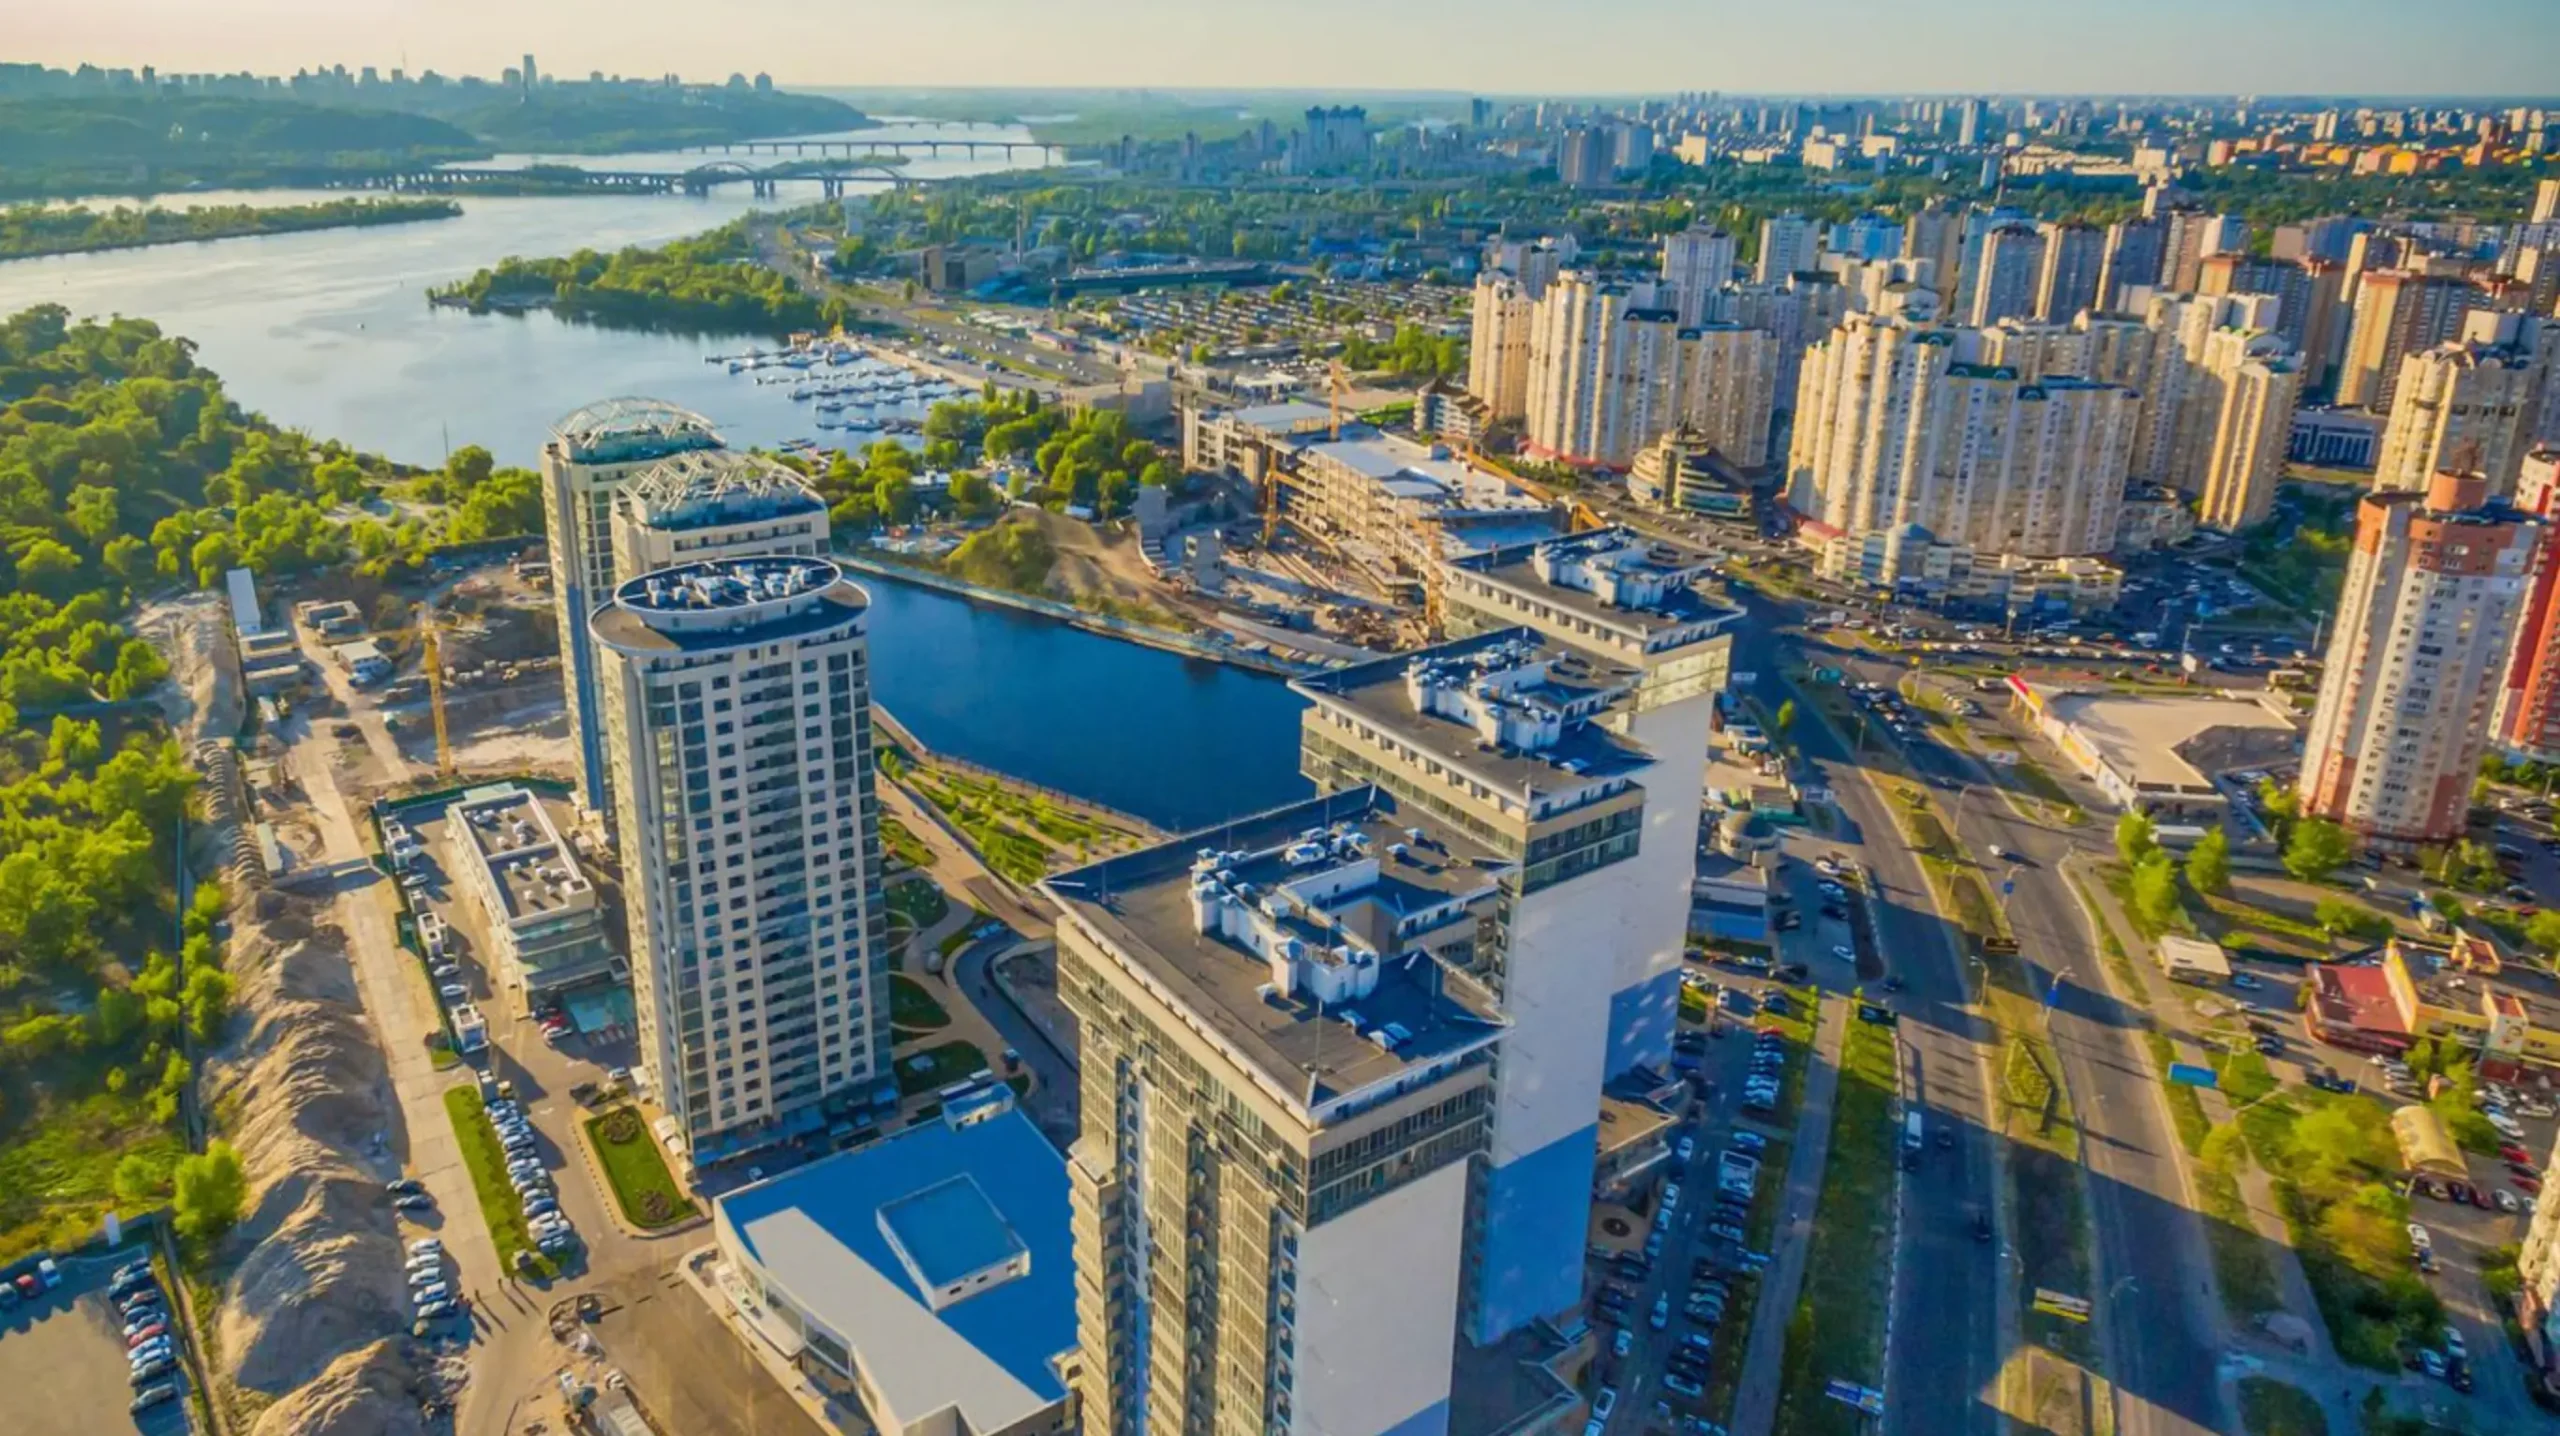
Є короткочасні тренди, що зʼявляються у відповідь на ринкові та економічні зміни. А є неформальні традиції, що існують роками. Ринок житла в Україні сьогодні формує нові умови для покупців та інвесторів, незмінно залишаючи актуальним питання вибору — первинний чи вторинний ринок нерухомості більш вигідний. З одного боку — сегмент новобудов із сучасними проєктними рішеннями, підвищними стандартами енергоефективності та перспективою зростання вартості після введення будинку в експлуатацію. З іншого — вторинний ринок житла із можливістю швидкого заселення, перевіреною інфраструктурою та значною меншою кількістю змінних і ризиків.
Безумовно нині величезний вплив на ситуацію справляють державні програми іпотечного кредитування, регуляторні вимоги до забудовників та, звичайно, воєнні дії. У цих умовах вибір не обмежується лише ціною за квадратний метр, адже необхідно враховувати ліквідність об’єкта, витрати на його утримання тощо. Наші експерти проаналізували сильні й слабкі сторони сучасного ринку нерухомості в Україні та визначили, коли і чому варто віддати перевагу.
Що таке первинний ринок нерухомості
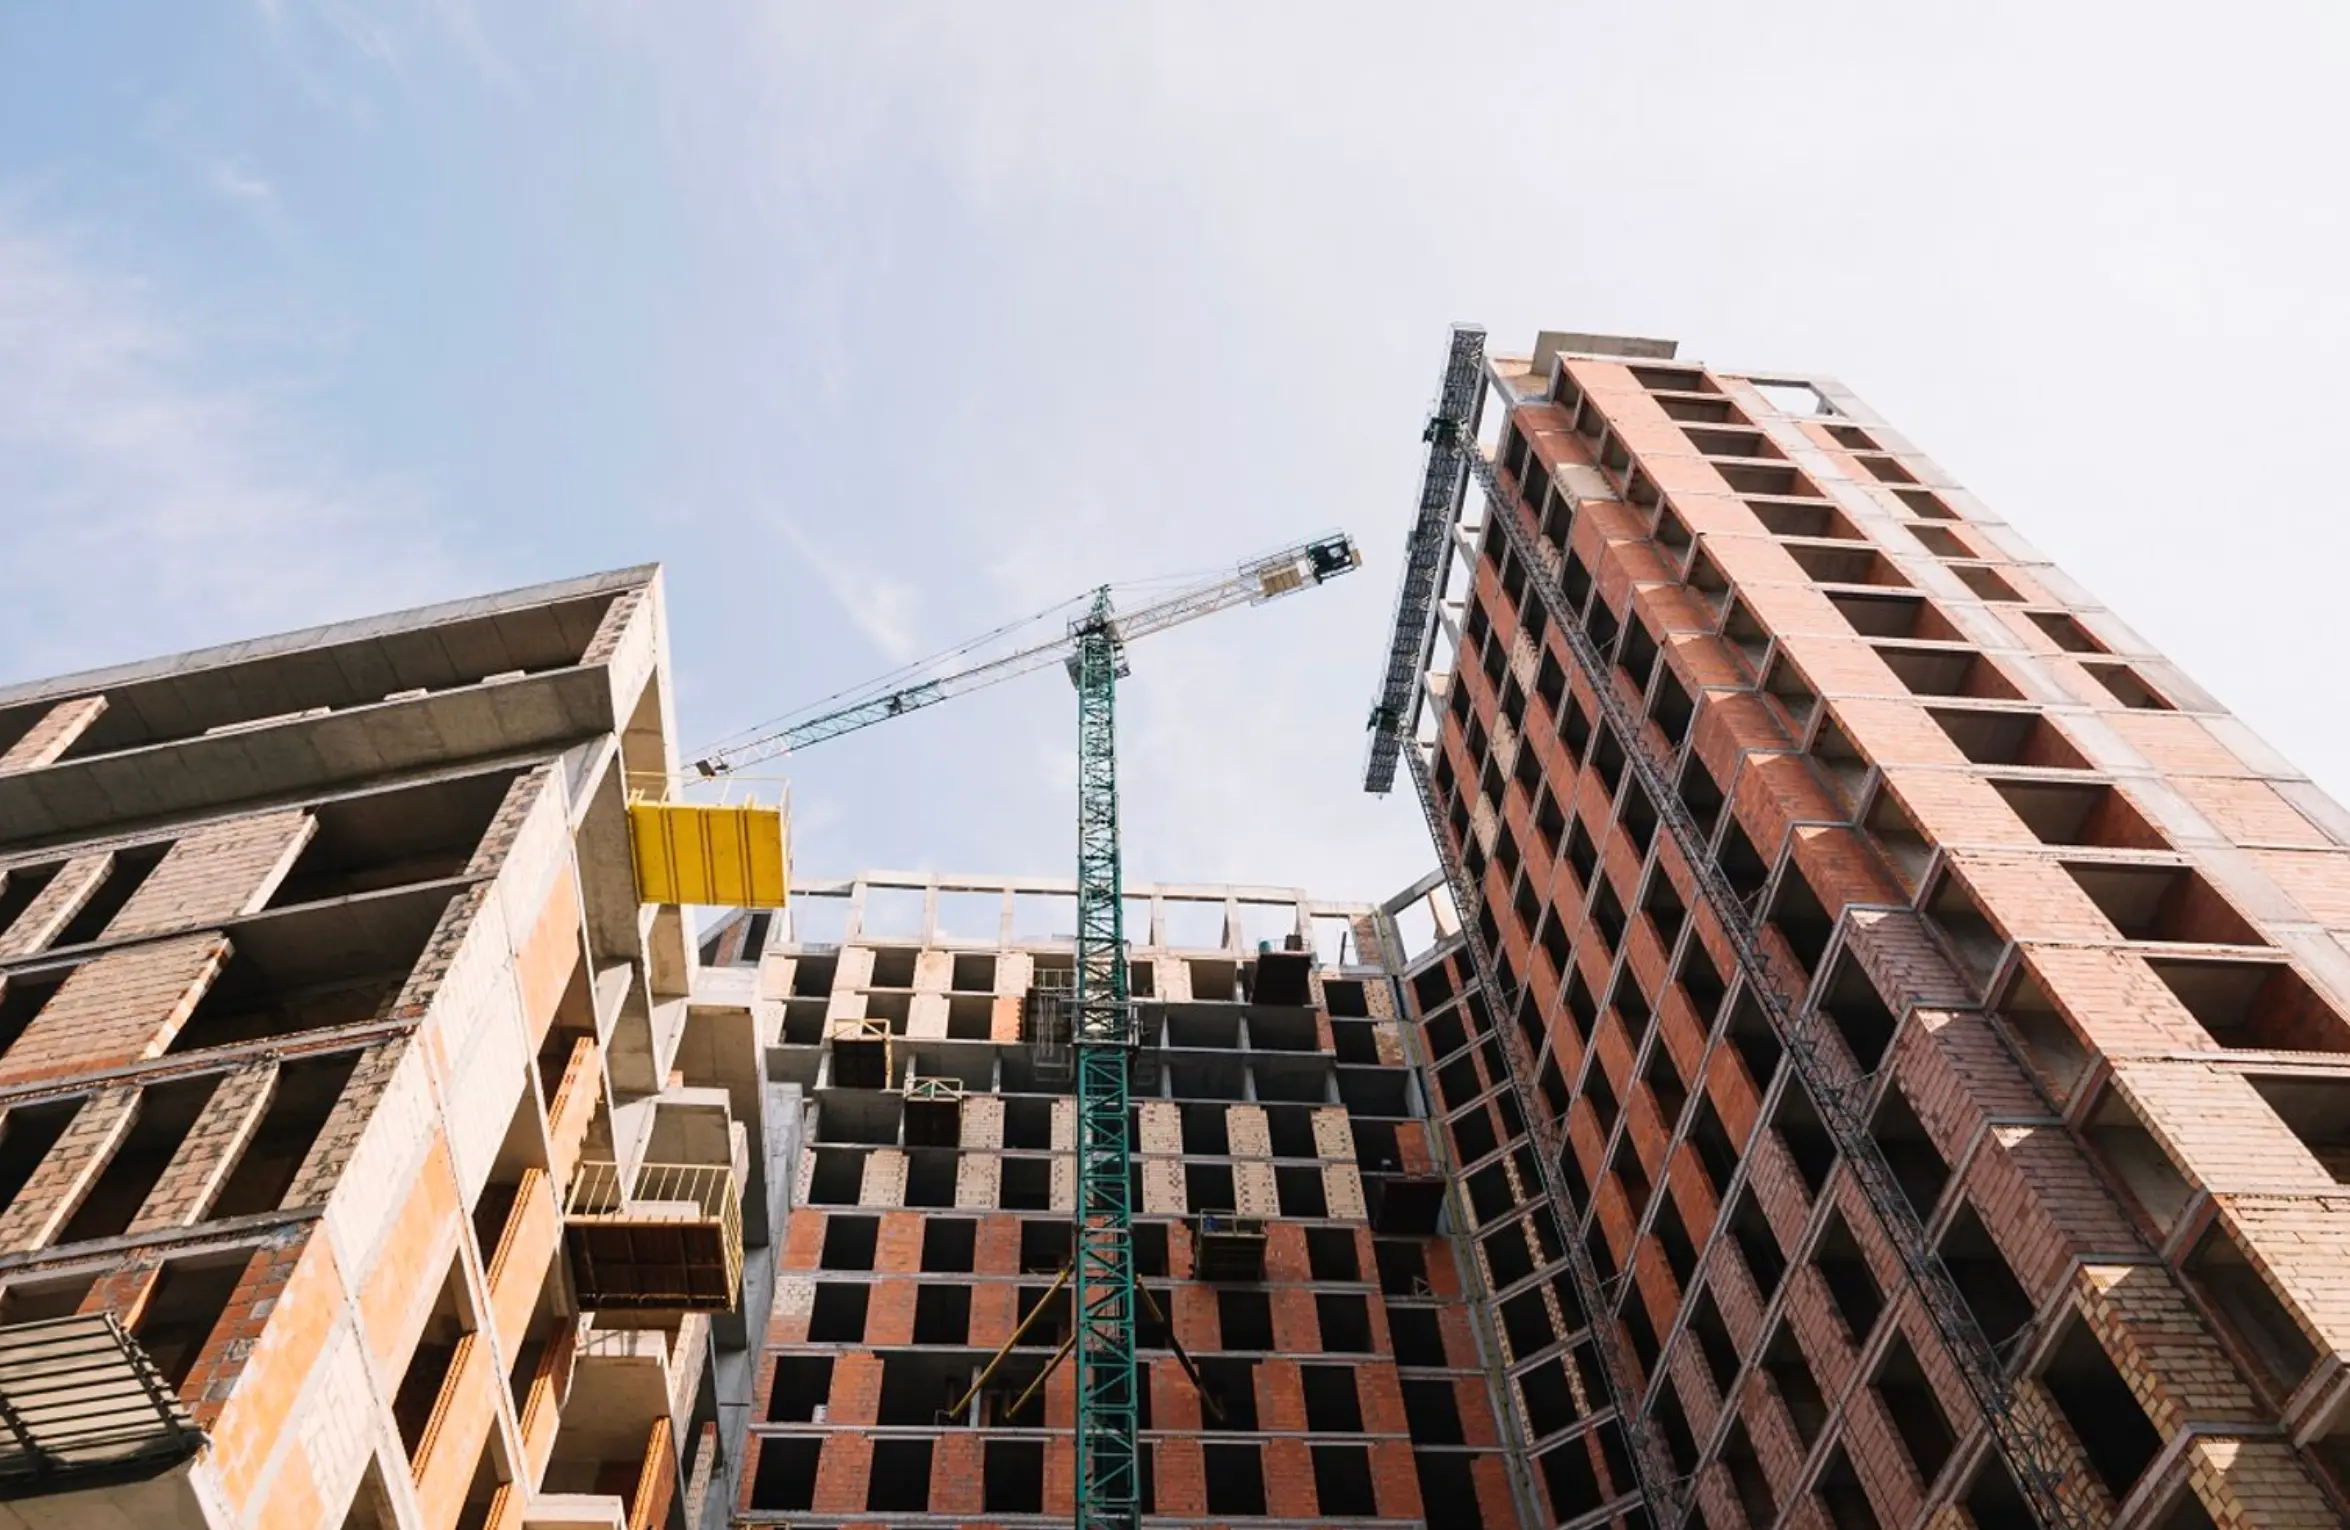
Первинний ринок нерухомості охоплює житло, яке продається вперше. Це квартири у новобудовах, що перебувають на різних етапах будівництва, або об’єкти, щойно введені в експлуатацію. Покупець стає першим власником, укладаючи угоду безпосередньо із забудовником чи його офіційним представником. Це може бути житло на етапі котловану з мінімальною вартістю, об’єкти на фінальних етапах з оптимальним балансом ризиків та ціни, а також квартири у готових будинках, куди можна заселитися відразу після купівлі.
Затребуваність такої нерухомості пояснюється низкою переваг. Нові будинки проєктуються з урахуванням сучасних стандартів: продумані планування, енергоефективні матеріали, підземні паркінги, благоустрій території та розвинені громадські простори — усе це ідеально вписується в концепцію сучасного житла. Додатковий плюс — можливість придбати квартиру на ранніх етапах будівництва за нижчою ціною, ніж після введення будинку в експлуатацію. Для інвесторів це відкриває перспективу перепродажу з прибутком. Водночас цей сегмент має й недоліки. Зокрема, основний ризик полягає у затримках будівництва, а часом навіть його заморозці. Окрім того, квартири здебільшого продаються без ремонту, що потребує додаткових інвестицій у майбутньому.
Ще один аргумент на користь первинного ринку нерухомості — доступність іпотеки. Банки охочіше кредитують купівлю новобудов, особливо у надійних девелоперів. Державні програми, зокрема «єОселя», дозволяють отримати фінансування під пільгові відсотки для молодих сімей, військових та інших категорій громадян. І це безумовно робить новобудови більш привабливим, а часом навіть доступнішим варіантом у 2025 році.
Що таке вторинний ринок нерухомості
На противагу первинці, вторинний ринок нерухомості — це житло, яке вже має власника і продається повторно. Це можуть бути як старі хрущовки чи панельні будинки, так і відносно нові комплекси, де квартири купувалися кілька років тому. Головна відмінність цього сегмента — наявність історії об’єкта та юридично оформлених прав власності, що дозволяє одразу отримати повний пакет документів.
Попит на вторинку зберігається завдяки низці переваг, серед яких можливість швидко заселитися. Купівля квартири в такому форматі дозволяє отримати житло з готовим ремонтом, що зменшує початкові витрати. До того ж, здебільшого квартири розташовані в районах із уже сформованою інфраструктурою: школи, транспорт, магазини та медичні заклади вже доступні. Водночас старий житловий фонд може вимагати капітального ремонту або реконструкції. Планування у хрущовках чи панельних будинках не завжди відповідає сучасним вимогам комфорту, тож перепланування чи реновація можуть завдати відчутний удар по бюджету. Окрім того, юридичні перевірки на вторинному ринку мають особливе значення, адже існує ризик прихованих боргів чи суперечок між колишніми власниками.
Порівняльна таблиця: первинка vs вторинка
| Критерій | Первинний ринок | Вторинний ринок |
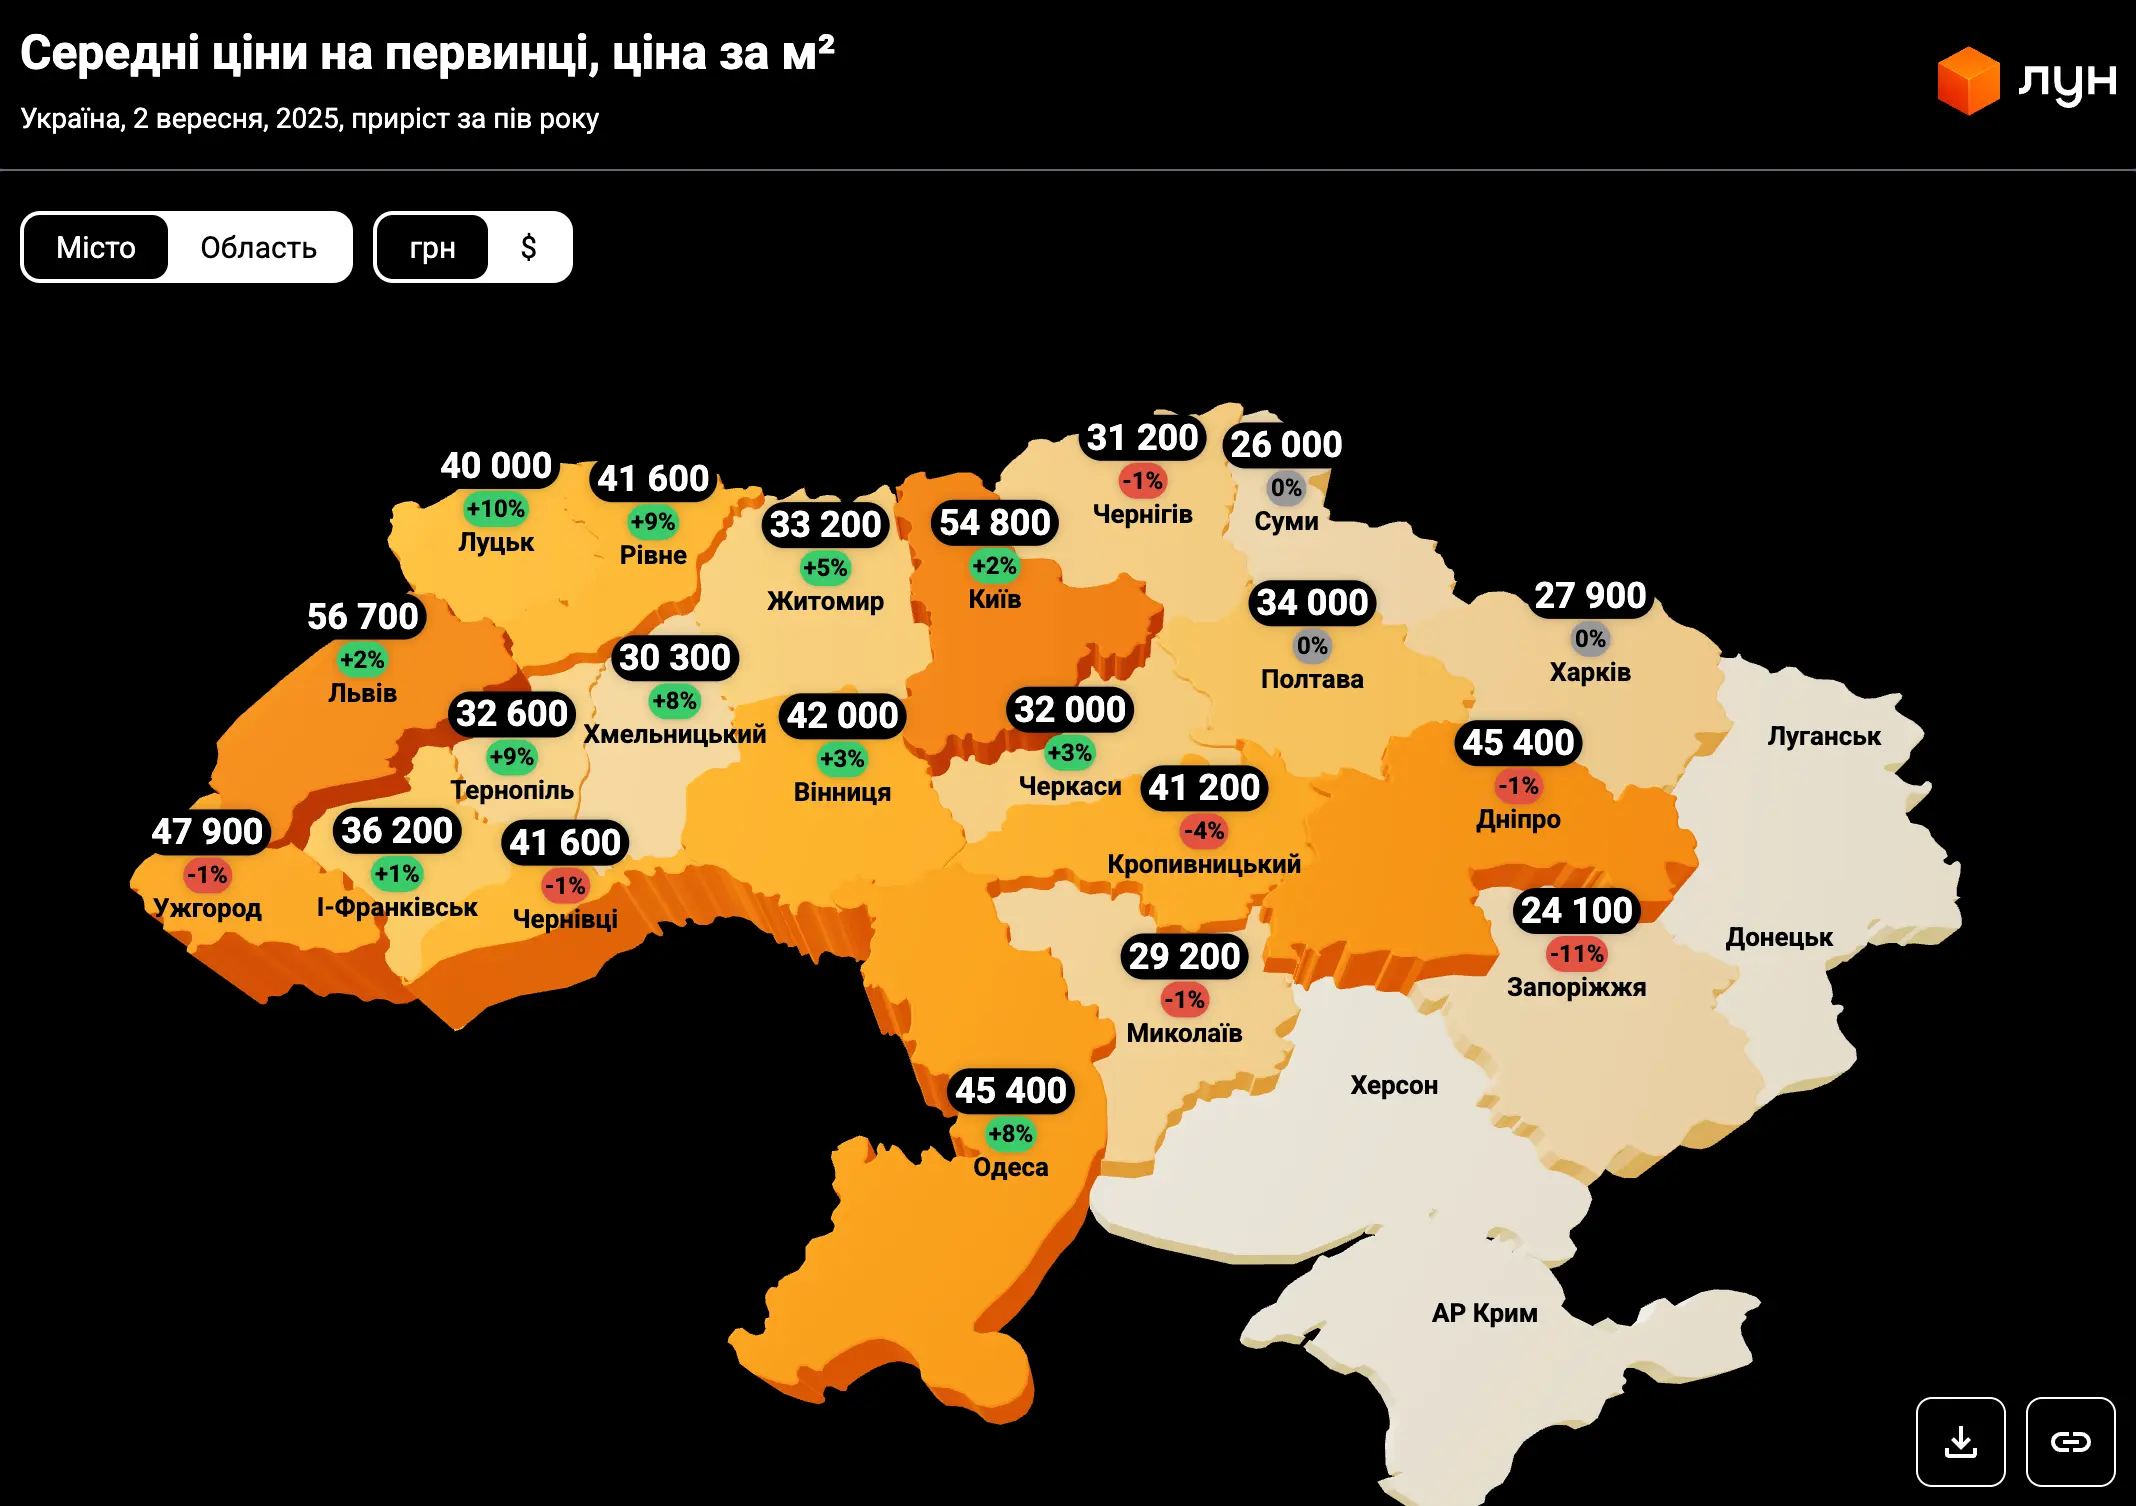
| Ціна | На етапі котловану нижча; після введення в експлуатацію зростає на 20–30%. Середня вартість квадрата у новобудовах Києва на сьогодні становить ~ $1 924/м². | Залежить від району та стану обʼєкта. У центрі може бути навіть дорожче, ніж первинка на околицях. Однак середня ціна варіюється в межах $1 050–1 450/м². |
| Ремонт | Переважно «від будівельника» без оздоблення. | Здебільшого житло продається з ремонтом, що дозволяє заселитися відразу. |
| Іпотека | Банки охочіше кредитують; діють пільгові програми («єОселя», «єВідновлення»). | Умови жорсткіші. Банки уважніше перевіряють ліквідність і стан житла, значно менше пропозицій під пільгові програми. |
| Час заселення | Залежить від етапу будівництва: від кількох місяців до кількох років. | Заселення часто можливе одразу після угоди. |
| Ризики | Затримки будівництва, ризик натрапити на недобросовісного девелопера, витрати на ремонт. | Юридичні ризики (борги, спірні права), можливий зношений житловий фонд. |
| Інфраструктура | У нових районах формується поступово; іноді відсутня на старті. | Здебільшого вже сформована: транспорт, школи, дитсадки, медичні заклади. |
Що вигідніше купувати
Вибір між первинним і вторинним ринком нерухомості завжди залежить від кінцевої мети. Одні покупці розглядають житло як інструмент інвестицій, інші — як простір для життя. У кожному випадку пріоритети будуть різними.
Для інвестицій
Якщо йдеться про перепродаж, первинний ринок традиційно має перевагу. Купівля на етапі котловану або будівництва дозволяє зайти в проєкт за мінімальною ціною. Після введення будинку в експлуатацію вартість квадратного метра зростає на 20–30%. Для тих, хто розглядає оренду, ситуація не така неоднозначна. Новобудови приваблюють орендарів сучасними плануваннями та новими умовами проживання, однак потребують інвестицій у ремонт. Вторинний ринок житла у цьому контексті виглядає більш гнучко: квартири часто вже готові для здачі в оренду, що дозволяє отримувати дохід одразу після купівлі.
Для особистого використання
Тут ключовим стає спосіб життя та пріоритети покупця. Якщо потрібно заселитися одразу, очевидним вибором буде вторинний ринок. Якщо ж вирішальним фактором є бюджет, то первинка на ранніх етапах може бути вигіднішим варіантом за вартістю за квадратний метр, але необхідно враховувати майбутні витрати на ремонт.
Так, первинний ринок нерухомості оптимально підходить тим, хто готовий чекати та інвестувати в перспективу. Адже це сучасні планування, енергоефективність і вигідна ціна на ранніх етапах, однак такі вклади вимагають терпіння. Сегмент вторинної нерухомості залишається рішенням для тих, хто хоче швидко отримати готове житло в районі з налагодженою інфраструктурою. Тут простіше оцінити реальний стан квартири та будинку, але часто доводиться миритися з застарілими плануваннями чи більшими витратами на утримання. Зрештою вибір зводиться до пріоритетів покупця: інвестиція в новобудови з потенціалом зростання ціни чи практичне рішення для швидкого заселення.
Що перевірити при покупці
Під час придбання житла, незалежно від того, йдеться про первинний чи вторинний ринок, варто діяти за чітким алгоритмом. Надійність продавця та стан об’єкта напряму впливають на безпеку інвестиції. Наші експерти підготували покроковий план, із яким ви зможете уникнути проблем при купівлі нерухомості.
Первинний ринок:
- перевірити документи забудовника: дозвіл на будівництво, містобудівні умови тощо;
- перевірити репутацію компанії: попередні проєкти, дотримання термінів, відгуки покупців;
- проаналізувати етап будівництва й фінансові ризики (котлован, активне будівництво, завершення);
- з’ясувати умови введення будинку в експлуатацію та передачі прав власності;
- вивчити інфраструктурні плани району та перспективу зростання вартості.
Вторинний ринок:
- перевірити правовстановлюючі документи на квартиру: договір купівлі-продажу, свідоцтво про право власності чи витяг із ДРРП;
- впевнитися у відсутності боргів за комунальні послуги;
- перевірити, чи немає зареєстрованих осіб у квартирі (особливо неповнолітніх);
- оцінити технічний стан житла: комунікації, дах, ліфти, загальний стан будинку;
- рівень розвитку інфраструктури району.
У будь-якому випадку доцільно залучити юриста або експерта з нерухомості, який спеціалізується на перевірці документів. Це мінімізує ризики та допоможе уникнути помилок, що можуть коштувати значно дорожче за саму угоду. Такий підхід важливий не лише під час купівлі житла. Купівля комерційної нерухомості також потребує ретельної перевірки документів, правового статусу об’єкта та його технічного стану.
Висновок
Ціль покупки залишається основним фактором вибору між первинним і вторинним ринком нерухомості. Первинка приваблює сучасними плануваннями, енергоефективними рішеннями та потенціалом зростання вартості на ранніх етапах, тоді як вторинний фонд може бути гарантією швидкого заселення та менших витрат.
Щоб ухвалити вигідне та безпечне рішення, варто керуватися трьома простими правилами:
- Оцінювати житло орієнтуючись на вашу мету — для інвестицій доцільніше розглядати первинку на початкових етапах будівництва, для власного проживання — вторинку з готовим ремонтом або новобудову в районах із розвиненою інфраструктурою;
- Перевіряти юридичну чистоту та документи об’єкта незалежно від сегмента — це мінімізує ризики та убезпечує угоду.
- Враховувати фінансовий план — чи є доступні варіанти іпотеки, закласти бюджет на ремонт і враховувати довгострокові витрати на утримання.
Дотримання цих принципів дозволить зробити найкращий вибір, отримавши як вигідний обʼєкт для подальшого заробітку на ньому, так і затишну оселю, куди ви неодмінно хотітимете повертатися після робочого дня!