

Придбання нерухомості – важлива подія в житті кожної людини, кожної сім'ї. Разом з тим, вона ще й відповідальна, оскільки пов'язана з вибором, грошима, розрахунками. Виникає питання: як вигідно купити квартиру? Сьогодні необов'язково збирати повну суму та віддавати все відразу. Існують додаткові фінансові інструменти, потрібно тільки розібратися у всіх тонкощах.
Наші експерти проаналізували, які доступні програми та інші рішення пропонуються державою, банком на ринку нерухомості. Ми розглянемо плюси і мінуси всіх кроків. Також порахуємо, в яку суму обійдеться двокімнатна квартира в Києві при покупці, якщо оформити розтермінування від забудовника, програму «єОселя» або іпотеку.
Способи купівлі квартири
В Україні діють чотири способи оплати квартири.
- Повна оплата. Вважається, що це простий і безпроблемний варіант серед всіх. Покупець бере квартиру або приватний будинок і вносить єдиний платіж. Додатково тут можна говорити про вигоду через відсутність будь-яких переплат (крім послуг нотаріуса). Якщо купувати житло в новобудові, є цілком реальний шанс отримання хорошої знижки від забудовника.
- Розстрочка. Інше прийнятне рішення. Передбачає сплату першого внеску, після чого сума розбивається на платежі (кількість місяців).
- «єОселя». Державна програма, якою можуть скористатися деякі категорії громадян. Відсоткова ставка досить низька.
- Іпотека. Майбутній позичальник оформляє цільовий кредит на покупку нерухомості в банку. Квартира в даному випадку виступає заставою.
Як зрозуміло, варіанти є на будь-який випадок, навіть якщо у потенційного власника не вистачає коштів на придбання житла.
Повна оплата
Повна оплата – спосіб розрахунку, коли покупець приходить з повною сумою і відразу ж вносить, після чого стає щасливим володарем нерухомості без зобов'язань перед забудовником або банком.
Звичайно, у цього варіанту є свої способи і недоліки, і ключовий – надання знижки. До того ж вартість житла фіксована. Страховки і величезні комісії відсутні, що теж чудово. Найголовніше – житло не є заставним інструментом.
Однак, є і свої недоліки:
- відсутність вільних грошей;
- ризики, особливо якщо покупець вкладається у квартиру ще на етапі будівництва будинку;
- ймовірність зіткнення з шахраями.
Зазвичай здійснюється за наступною схемою: спочатку – внесення застави (бронювання об'єкта), після чого оголошення знімається з усіх майданчиків. Далі йде підписання договору – документи зібрані, покупець і продавець зустрічаються у нотаріуса або в офісі. Угода завіряється. Потім – внесення коштів. Гроші передаються продавцю, всі щасливі і задоволені.
Розтермінування від забудовника
Розстрочка від забудовника – варіант, коли покупець вносить оплату частково, протягом конкретного періоду. Він укладає договір з компанією, при цьому сама квартира в заставу не йде.
Які переваги має квартира в розстрочку:
- легкість і простота – не доведеться витрачати час для підтвердження доходів, немає необхідності закладати майно, шукати поручителів для узгодження;
- фінансова вигода – пропонується оформлення без відсотків (або з мінімальними); як правило, ніякі страховки не потрібні, тобто, немає зайвих витрат;
- можливість вибору – майбутній власник сам вирішує, протягом якого періоду йому оплачувати покупку, яким буде розмір платежів.
Недоліки, звичайно, є, і до них відносяться валютні ризики, оскільки вартість часто залежить від курсу долара. Крім того, не можна забувати про значне фінансове навантаження. Також умови інколи можуть змінюватися.
Що стосується часового проміжку щодо оформлення розстрочки, зазвичай це реально зробити на будь-якому етапі будівництва будинку – за наявністю одного лише котловану, при зведенні стін і оздоблювальних роботах. Вилка термінів оплати варіюється в різних межах – і 1-3 роки (за стандартом), і 5-7 років.
Сума першого внеску залежить від багатьох обставин. Мінімальний поріг становить, як правило, 10-30%, є незначні ризики. Найоптимальнішим вважається внесення половини суми (50%): так, вартість нерухомості фіксується, а відсоткова ставка знижується, що в будь-якому випадку добре. Також існує варіант, коли залишок вноситься одним платежем безпосередньо перед завершенням будівництва.
Як оформити розстрочку на квартиру
Оформлення розстрочки відбувається за наступним алгоритмом:
- збір документів (паспорта, коду);
- вибір квартири;
- обговорення деталей – про перший внесок, щомісячний платіж, графіки, чи буде зафіксована ціна;
- бронювання житла;
- перевірка прозорості майбутньої угоди.
Все закінчується підписанням документів і першим платежем, далі – згідно з умовами укладеного договору.
Оплата за програмою єОселя
«єОселя» – програма, покликана підтримати громадян України в придбанні нерухомості. Основна перевага полягає в досить низьких відсоткових ставках. Частина коштів компенсується державою.
Програма доступна для наступних категорій населення (пільгова):
- військовослужбовці, силовики;
- медичні працівники;
- вчителі, викладачі;
- науковці;
- прокурор:
Також участь можуть взяти:
- ветерани, учасники бойових дій, члени їх сімей;
- ВПО;
- інші громадяни України, у яких немає власної нерухомості, або ж кількість квадратних метрів не дотягує до норми.
Умови кредитування досить прості. В якості першого внеску за квартиру вноситься сума в розмірі 20% від вартості житла. Максимальний термін, протягом якого діє програма – 20 років (240 місяців). Відсоткова ставка змінюється через десять років.
Умови єОселя
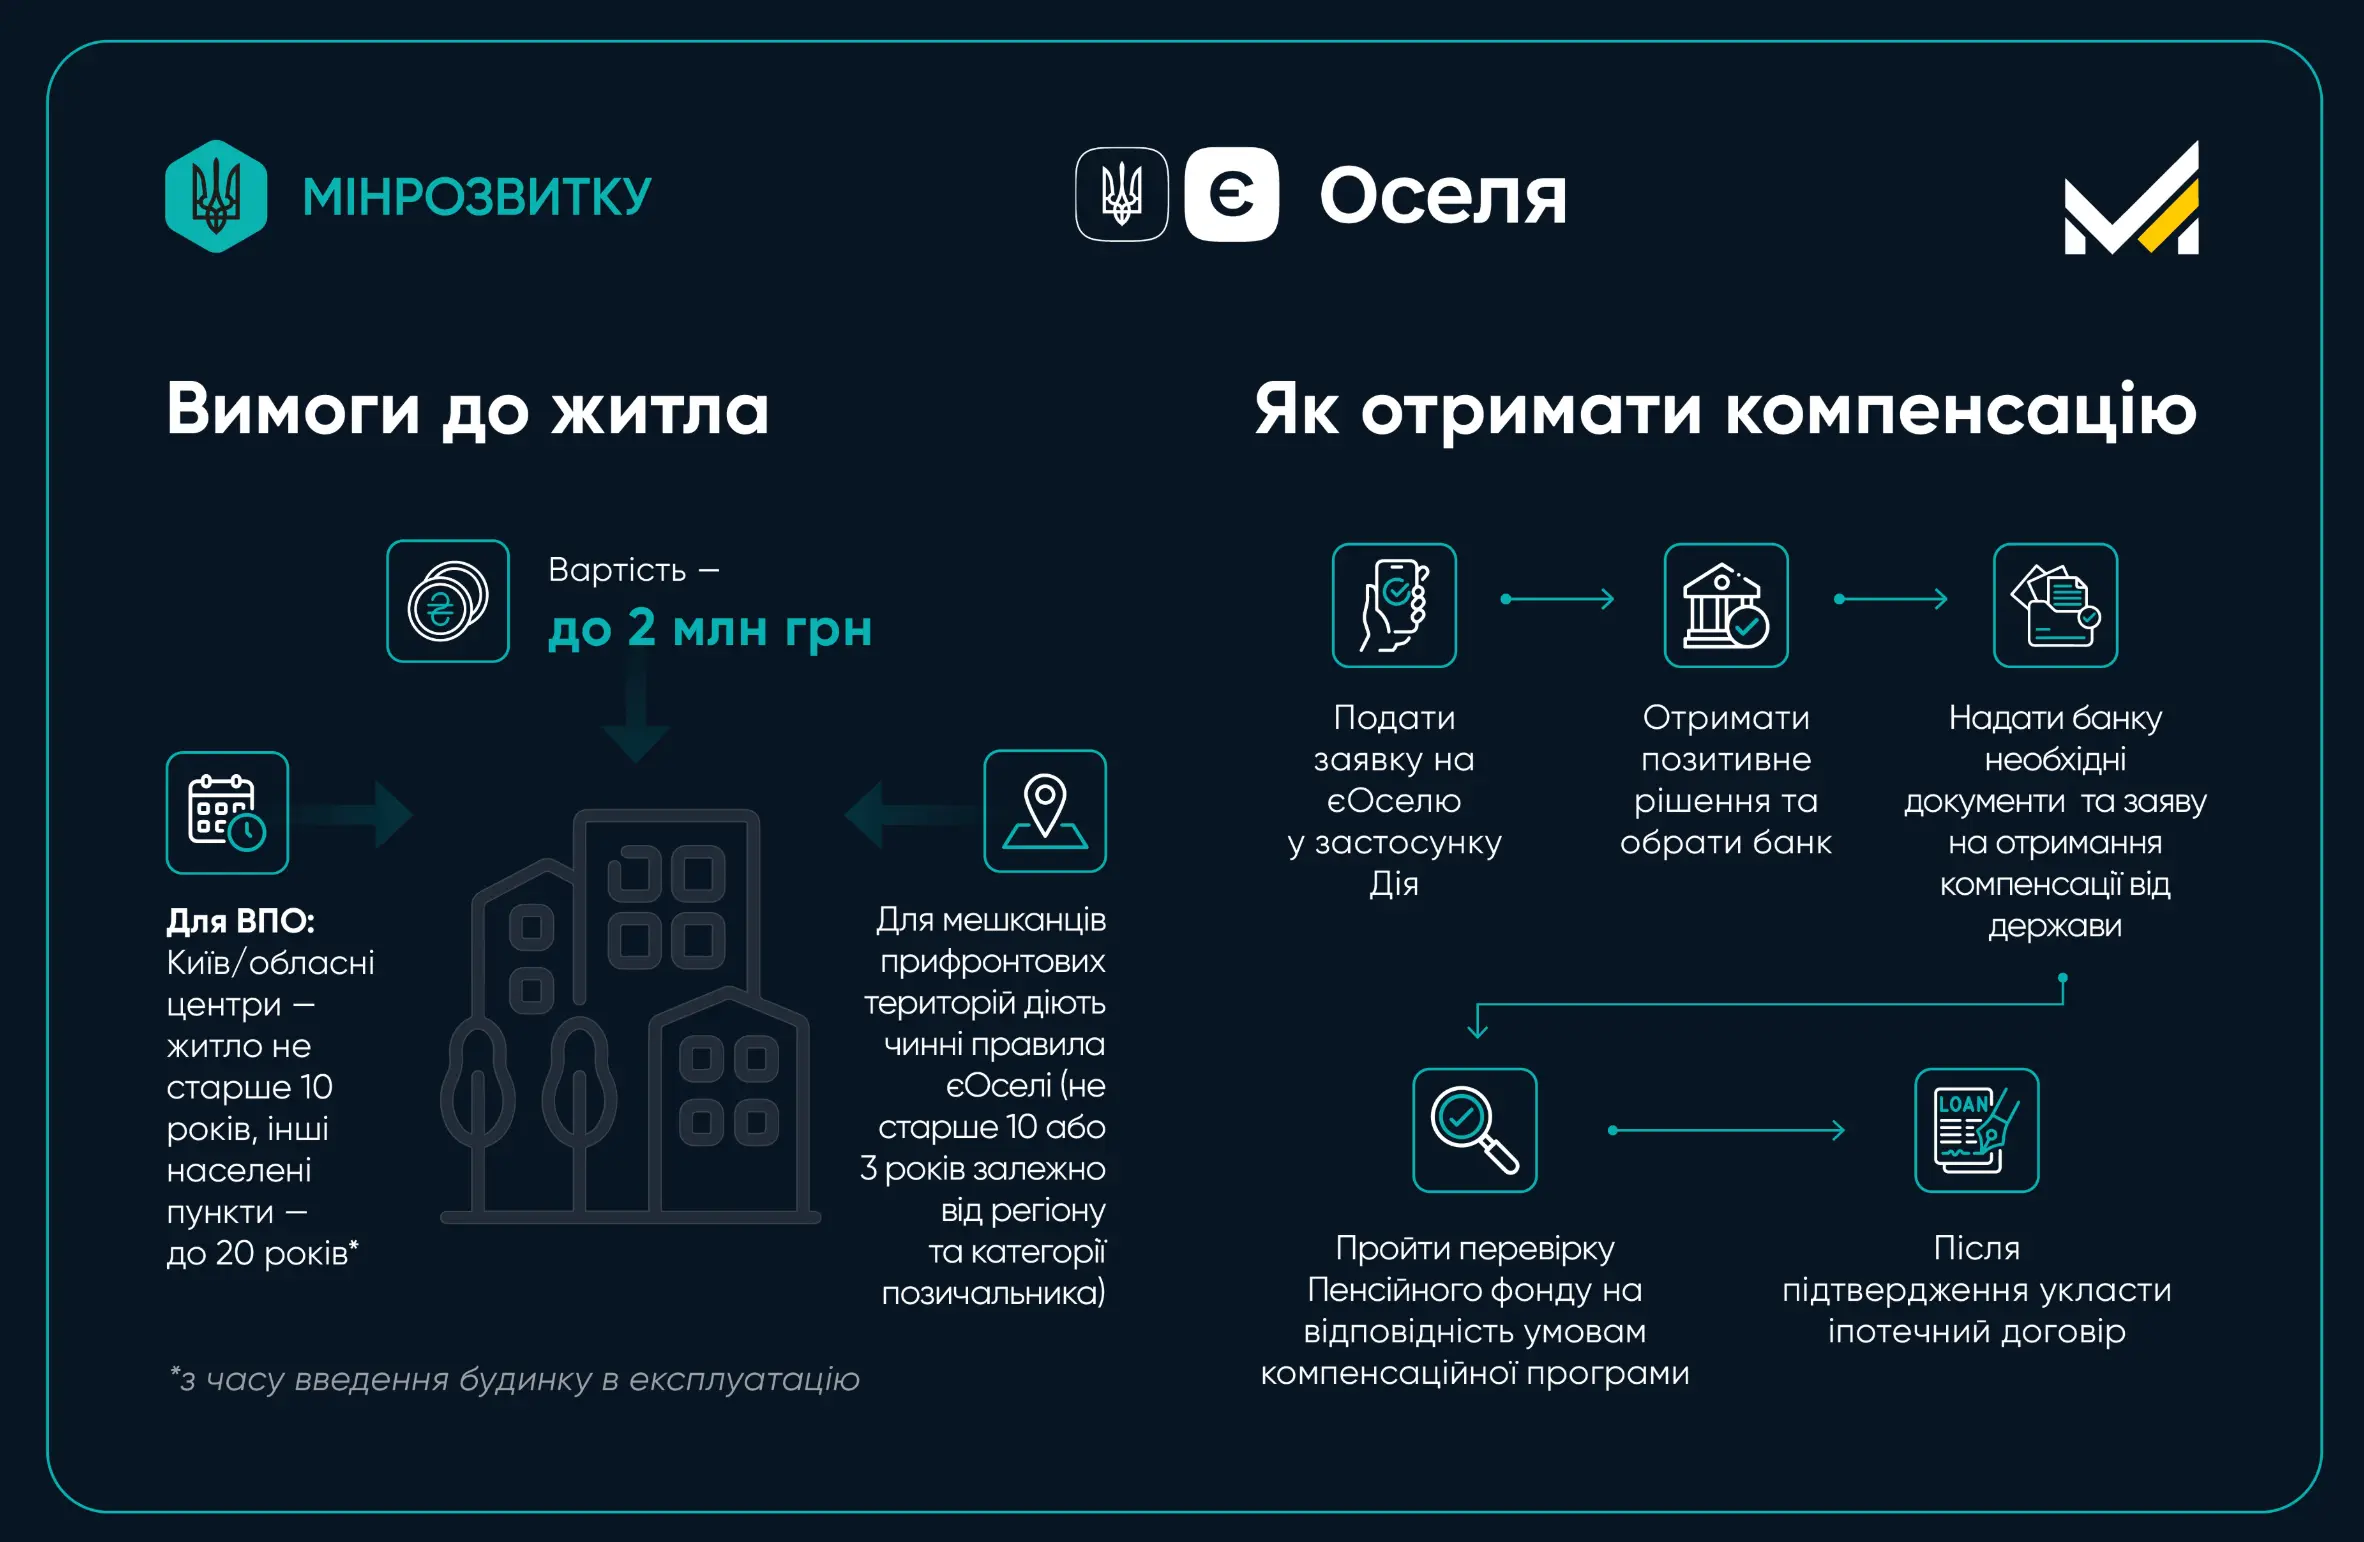
Відсоткові ставки дійсно зручні і вигідні – 3% і 7%. Оплата здійснюється тільки в національній валюті – гривні, завдяки чому виключаються коливання курсу, які впливають на вартість та розмір платежів.
«єОселя» вважається дуже суворою програмою. Тут висуваються певні вимоги до всіх – і позичальника, і нерухомості. Мабуть, почнемо з покупця житла:
- кредитна історія – участь у програмі ускладнюють прострочені платежі, непогашені кредити або банкрутство;
- вікові рамки – від 18 років, на момент погашення власнику повинно виповнитися 70 років;
- платоспроможність – наявність стабільного доходу;
- обмеження в майні – у власності немає квартири площею понад 52,5 квадратних метрів (плюс до цього: 21 квадратний метр на кожного члена сім'ї);
- відсутність санкцій.
Можна купити квартиру, однак, є певні обмеження. Новобудова не повинна бути старше 3-10 років, мати акредитацію від банків зі списку. Площа нерухомості – 52,5 квадратних метра + 21 квадрат на кожного член сім'ї.
Переваги та недоліки єОселя
У програми є свої плюси і мінуси. Почнемо з плюсів:
- низька відсоткова ставка в порівнянні з банками, фінансовими компаніями;
- незалежність від долара;
- зручність оформлення та швидкість – заявку можна подати через «Дію»;
- безпека – проводиться ретельна перевірка об'єкта.
Серед мінусів відзначаються жорсткість висунутих вимог, чималі витрати на страховку та послуги нотаріуса, залежність від місця роботи і посади.
Іпотечне кредитування
Іпотечний кредит – традиційний, всім відомий фінансовий інструмент, коли договір і угода укладаються з банком. Обидві сторони тут мають свої зобов'язання; банк захищений від ризиків завдяки заставі (квартирі). Оформити іпотеку може будь-який громадянин України.
Іпотека на житло видається терміном на 20 років. При великих фінансових можливостях реально погасити все достроково. Розмір річної відсоткової ставки коливається в межах 15-19%.
Які вимоги до покупця нерухомості:
- чиста кредитна історія, без прострочених платежів і непогашених кредитів;
- надання повного пакету документів;
- офіційне працевлаштування протягом мінімум шести місяців;
Житло має бути чистим з юридичної точки зору, без незаконних перепланувань. При цьому, якщо майбутній власник шукає квартиру в новобудові, компанія-забудовник повинна мати акредитацію.
Умови отримання іпотеки
Іпотеку отримати може будь-який громадянин України віком від 21 року (за умови, що йому на момент погашення вже виповниться 65 років). Для старту необхідно зробити перший внесок у розмірі 20-40% від вартості житла (чим більше, тим краще).
Переваги та недоліки
Плюси взяття іпотеки:
- абсолютна свобода дій;
- доступ до кредиту для всіх;
- ретельна перевірка на всіх етапах.
З мінусів варто відзначити значні переплати, використання квартири в якості застави, страхування майна, здоров'я, життя.
Приклад розрахунку купівлі житла
Майбутньому власнику важливо зрозуміти вигоду кожного з розглянутих варіантів, розрахувати суму заздалегідь. Для цього треба визначитися конкретно з типом нерухомістю – яка вона, скільки кімнат, де буде розташовуватися. Як приклад варто розглянути двокімнатну квартиру в Подільському районі Києва. Це тихе і чудове місце, зі зручною транспортною розв'язкою, просто мрія для сімейних пар. Житло може обійтися приблизно в 3.000.000 грн (або 75.000 доларів).
Розтермінування
Якщо ми розглядаємо придбання «двушки» в розстрочку, наприклад, на етапі забудови, тоді потрібно приблизно 50% суми для першого внеску. Зазвичай дається термін в півтора року (18 місяців). Тоді щомісячний платіж складає 83.333 грн.
Якщо будинок вже зданий в експлуатацію, платіж вже менше, і початковий внесок – 40% від ціни. Відсоткова ставка тримається на рівні 10%. Щомісячний платіж – 38.500 грн.
Слід зазначити, що сума орієнтовна, всю інформацію треба уточнювати у забудовника.
«єОселя»
Ключову роль відіграє відсоткова ставка. Якщо покупець може оформити іпотеку на 3%, він вносить 20% від суми; це становить приблизно 600.000 грн. Припустимо, вона береться на 20 років. Тоді щомісячний платіж буде 13.310 грн. Переплата – 194.000 грн.
Як йдуть справи з 7%? Умови аналогічні: розмір початкового внеску – 20% від вартості житла (600.000 грн). При такому ж терміні кредитування в даному випадку необхідно виплачувати приблизно 18.600 грн на місяць. Однак, розмір переплати становить 1.465.680 грн.
При підвищеному першому внеску (50%) і терміні у 20 років сума щомісячного платежу – 11.630 грн. Переплата – 1.290.960 грн.
Всі наведені цифри – орієнтовні.
Іпотечне кредитування
Для прикладу береться все та ж двокімнатна квартира на Подолі, тільки тепер розглядаємо класичну іпотеку, розмір якої становить 17% річних. Початковий внесок – 20%, термін оформлення – 20 років. При нехитрих розрахунках виходить, що щомісячний платіж – 35.155 грн. Переплата – 6.037.200 грн.
Якщо є можливість внести 40% і оформити кредит під 16% річних, тут сума виплат буде 25.045 грн на місяць. Переплата – 4.120.800 грн.
Також можна вибрати програму кредитування в 30% першого внеску при ставці в 16% річних. Тоді квартира в іпотеку обійдеться в 35.170 грн щомісячно. Термін – десять років. Переплата складає 2.120.400 грн.
Знову говоримо про те, що цифри орієнтовні, для розуміння загальної картини.
Порівняння способів оплати за житло
Тепер порівняємо умови і розміри платежів, переплат наочно.
| Перший внесок | Щомісячний платіж | Необхідність підтвердження доходу | Переплата | Термін виплат | Кому підходить | |
| Повна оплата | 3.000.000 грн. | Немає. | Немає. | Немає. | Одноразово. | Всім бажаючим, в кого є на руках велика сума. |
| Розстрочка від забудовника | 900.000 грн. | 58.333 грн. | Немає. | Немає. | 18 місяців (півтора року), 36 місяців (три роки). | Якщо у людини є майже вся сума, але також стабільний та високий дохід. |
| Програма «єОселя» | 600.000 грн. | 13.310 грн (3%), 18.607 грн (7%). | Так. | 194.000 грн (3%), 1.465.680 грн (7%). | 240 місяців (20 років) | Військовим, педагогам, медичним працівникам, ВПО, ветеранам, членам родин. |
| Іпотечний кредит | 600.000 грн (17% річних). | 35.135 грн щомісячно. | Так. | 6.037.200 грн. | 240 місяців (20 років) | Підходить всім, в кого немає пільг. |
Позначимо, що у кожного варіанту є свої переваги. Можна сказати, що найвигіднішим варіантом сьогодні може вважатися «єОселя» під 3%, і переплата тут мінімальна. При цьому необхідно попередньо співвіднести вимоги і реальний стан справ. Розстрочка хороша, якщо майбутній власник не працевлаштований офіційно, але йому вистачило б коштів на перший внесок і щомісячні платежі. Іпотечний кредит на квартиру потягнуть далеко не всі.
Висновок
Безумовно, придбання квартири – подія непересічна, вона повна радості та приємних хвилювань. В ідеалі, варто було б взяти відразу, але будемо чесними – не у всіх є така фінансова можливість. При виборі відповідного інструменту рекомендуємо взяти до уваги кілька простих порад, як вигідно купити квартиру:
- придивіться до програми «єОселя»;
- розрахуйте, щоб щомісячний платіж не перевищував 40% доходу;
- виправіть кредитну історію – закрийте позики, погасіть платежі;
- дізнавайтеся з приводу знижок – зазвичай ціну знижують на 5-15%;
- беріть нерухомість з високою ліквідністю – особливо це стосується новобудов, ретельно продуманих, якісно спроектованих і зведених.
Трохи часу для вибору і розрахунків всіх майбутніх витрат, і зовсім скоро у вас у власності буде відмінна квартира вашої мрії.


