Іпотека сьогодні є дієвим фінансовим інструментом, який дає змогу придбати житло навіть за несприятливих економічних умов. Незважаючи на можливі ризики, пов'язані з війною, ринок нерухомості адаптується та пропонує вигідні нові варіанти для громадян.
Наші спеціалісти уважно проаналізували усі діючі програми, визначили, хто саме може розраховувати на підтримку від держави, а також які вимоги потрібно виконати для цього.
Програма «єОселя»
«єОселя» – державна программа, яка передбачає надання іпотеки на нерухомість навіть в умовах війни.
Незважаючи на прості правила та умови, перш ніж оформити іпотеку, потрібно перевірити відповідність критеріям програми та підготувати документи. Таким чином, усі етапи оформлення та підписання договору пройдуть швидко та безпроблемно, а сам заявник стане власником омріяної квартири або будинку.
Категорії громадян для пільгової ставки 3% та 7%
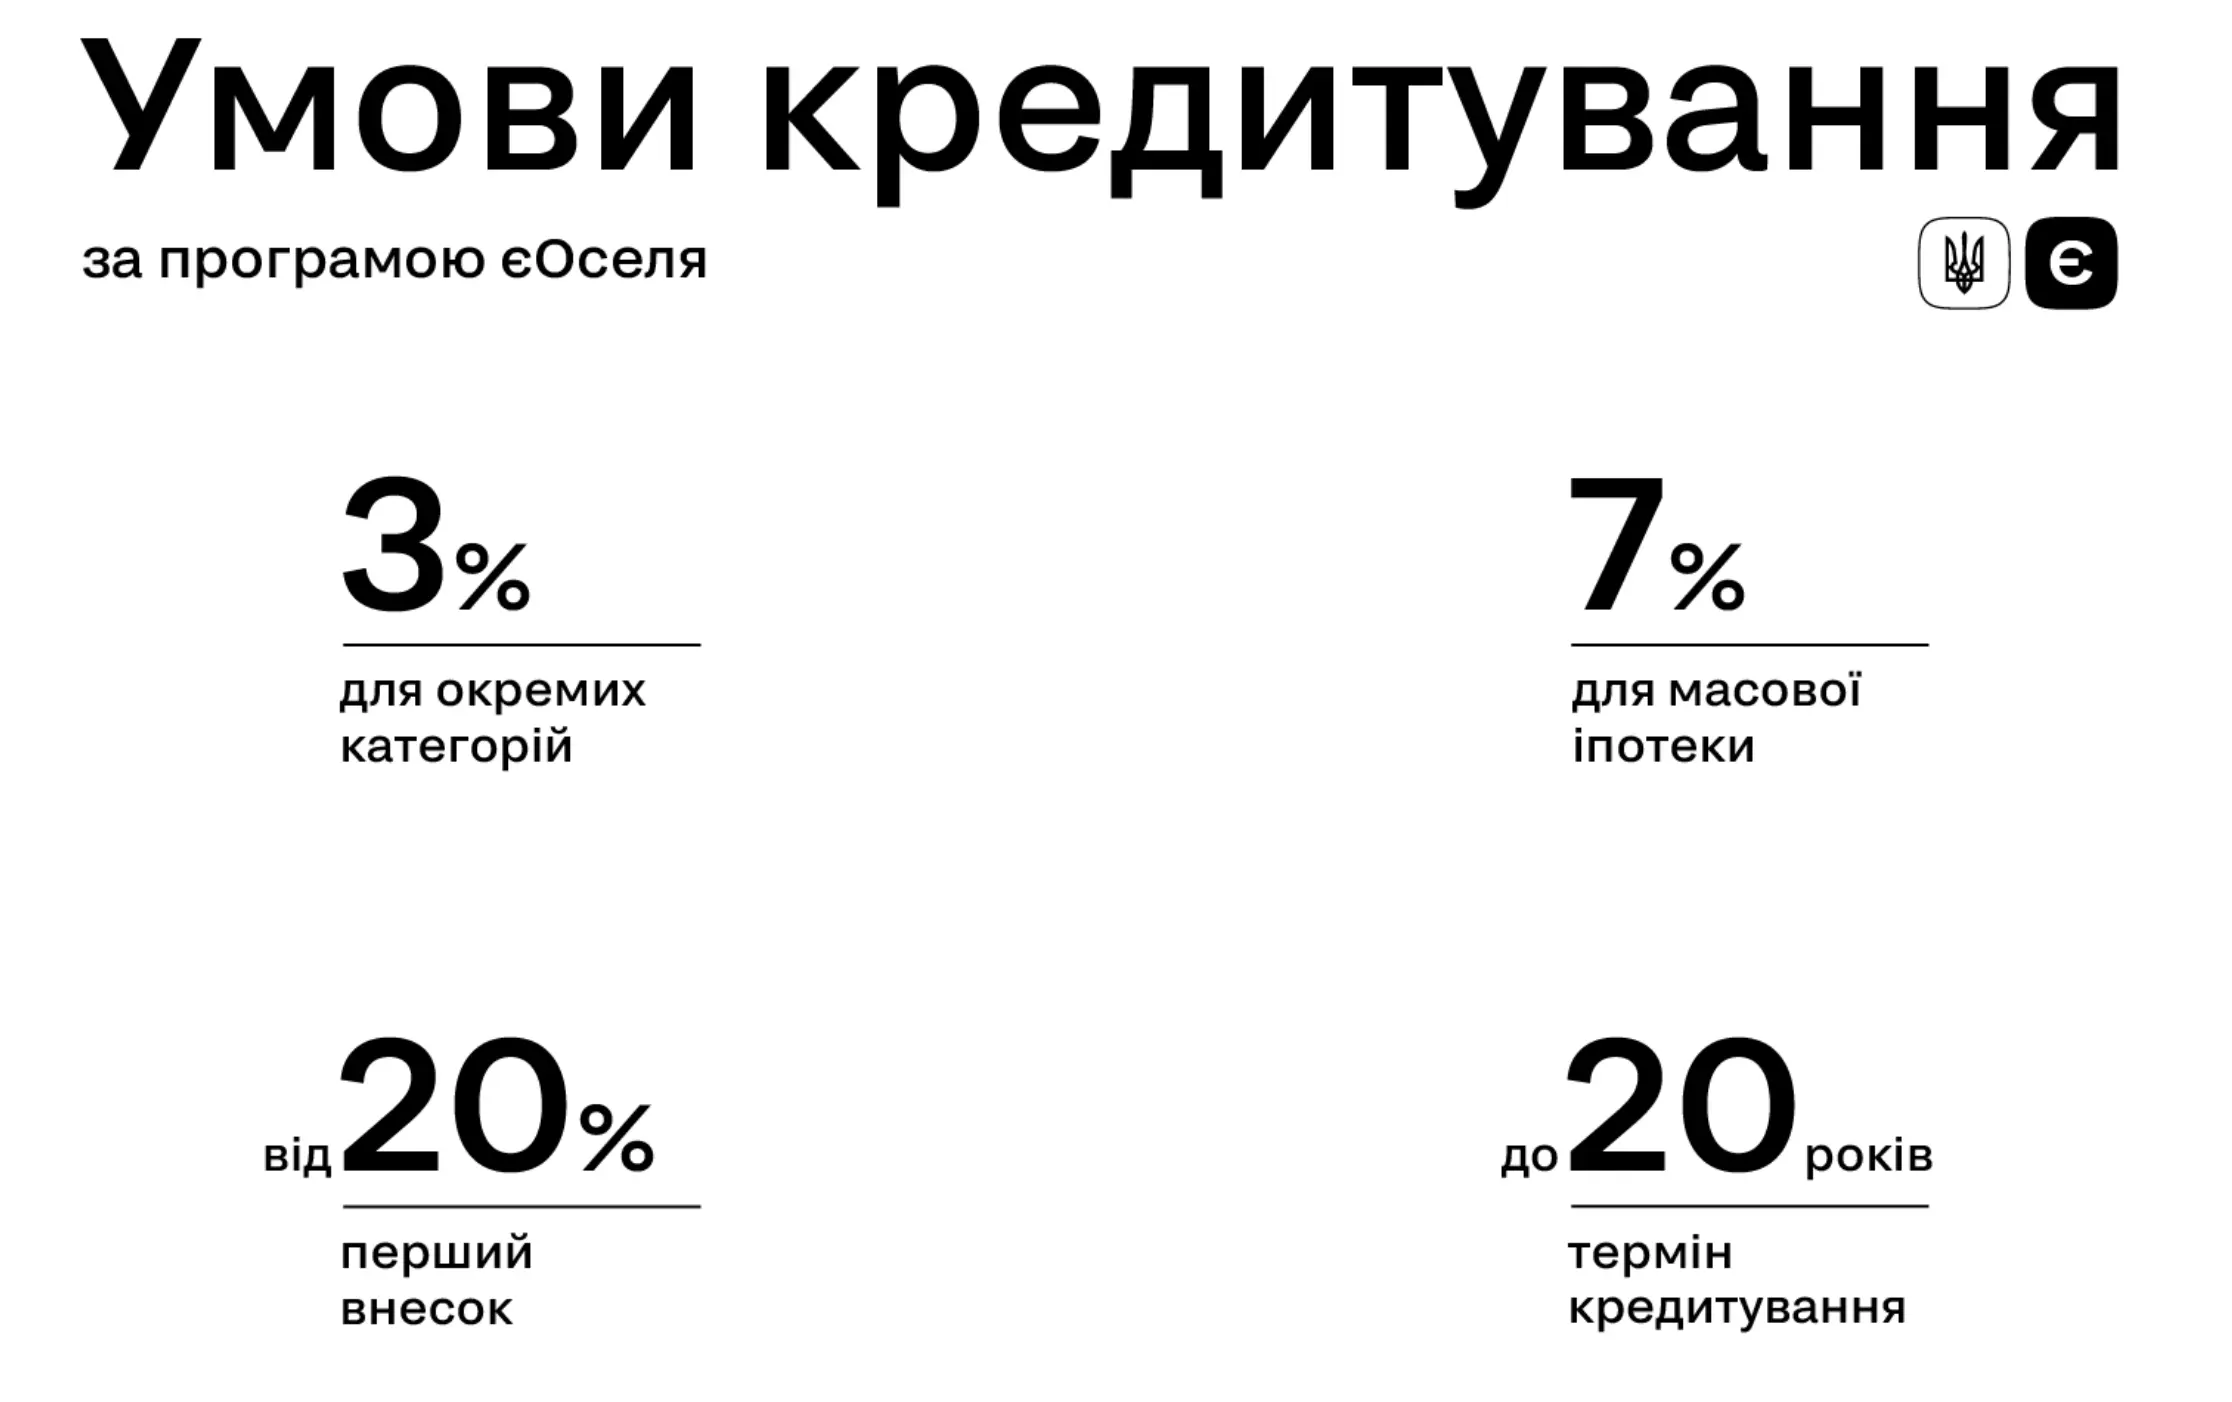
На сьогодні програма «єОселя» доступна у двох форматах – 3% та 7%.
Ставка у розмірі 3% діє лише протягом перших 10 років, після чого зростає до 6%. Можливість взяти іпотеку під 3% доступна для:
- контрактних військових ЗСУ;
- мобілізованих військовослужбовців;
- ветеранів;
- педагогів у державних та приватних закладах;
- науковців.
З початку 2026 року військовослужбовці, яких мобілізували, отримали змогу користуватися програмою за тими ж умовами, що й контрактники – під 3%. Крім того, пільгова відсоткова ставка надається:
- резервістам;
- працівникам сектору безпеки та правоохоронцям;
- прокурорам на всіх рівнях;
- ветеранам війни;
- членам родин загиблих військовослужбовців.
Детальні умови можна переглянути за посиланням https://cnap.ns-gromada.gov.ua/news/335574-zminiuiutsia-pravila-programi-jeoselia-shho-potribno-znati#gallery-2.
Якщо іпотека була оформлена під 7% річних%, через 10 років ставка буде підвищена до 10% річних.
Це рішення доступне:
- ветеранам війни та членам їхніх сімей;
- учасникам бойових дій;
- особам з інвалідністю внаслідок війни;
- сім’ям загиблих захисників;
- ВПО.
Також передбачено для громадян, які не мають житла у власності або його площа менше нормативної.
Нормативна площа для квартир
Нормативна площа для житла залежить від його типу. З прийняттям постанови №794 від КМУ діють інші ліміти на квартири та приватні будинки.
- Квартира – максимум 52,5 кв.м. на одну людину. Для сім’ї з двох або трьох осіб доступне житло з площею 73,5 кв.м. Починаючи з четвертого наступного члена родини, позичальник отримує додатковий 21 кв.м. При цьому загальна площа не має перевищувати 115,5 м2.
- Будинок – на одну людину площа складає 62,5 кв.м. Родина, яка складається з 2-3 осіб, може придбати варіант з площею 83,5 кв.м. Потім на усіх наступних мешканців (вже з четвертого) додається 21 кв.м. Максимальна загальна площа – 125,5 кв.м.
Ціна не має перевищувати визначену Міністерством розвитку громад та територій вартість. Встановлений регіональний коефіцієнт – 2.0. Якщо площа об’єкта нерухомості або вартість виходять трохи вище, позичальник має це компенсувати як частину першого внеску.
До прикладу. Чоловік проживає самостійно та бажає купити квартиру в Житомирі. Допустима площа житла – 52,5 кв.м. Квартира була обрана в будинку, побудованому 2024 року.
Собівартість житла у Житомирі складає 48 200 за 1 кв.м:
52,5 х 48 200 = 2 530 500 грн – повна вартість.
При цьому, мінімальний внесок складає близько 505 тис. грн., а максимальна кредитна сума – 2 024 400 грн.
Допустимий вік житла
Іпотека «єОселя» дозволяє купити квартири, будинки, таунхауси та дуплекси як на первинному, так і на вторинному ринках. Для більшості категорій житла об’єкт має бути введено в експлуатацію не раніше, ніж за 3 роки до дати підписання договору.
Для житла під 3% допускається перевищення площі на 10%, для старішої нерухомості – жодних відхилень від норми. Винятком із правила є наступні області – Чернігівська, Сумська, Харківська, Запорізька, Херсонська. В них умови допустимого віку розширені (до 20 років замість 3).
Внутрішньо переміщені особи можуть купити нерухомість у будинку, вік якого становить до 20 років. Це правило розповсюджується на усі регіони, де діє «єОселя».
Вартість житла
У 2026 році середня ціна квартири залежить від певних факторів. І площі, в тому числі. До прикладу, середня ціна однокімнатної квартири на вторинному ринку:
- Львів – 2.900.000 грн;
- Ужгород – 2.700.000 грн;
- Одеса – 1.900.000 млн грн.
Найдоступніші ціни можна знайти у прифронтових регіонах: Харків – від 700.000 до 950.000 грн., Запоріжжя – близько 800.000 грн, Херсон – близько 650.000 грн.
До прикладу. Є молода сім’я, яка хоче придбати квартиру в Житомирі. Допустима площа житла в їхньому випадку – 73,5 кв.м. Квартира була обрана в будинку, побудованому у 2024 року.
Вартість квадратного метра в Житомирі становить близько 830-1040 доларів. Для зручності візьмемо 900 доларів, і це буде 40.078 грн:
73,5,5 х 40.078 = 2.945.733 грн – повна вартість.
При цьому, мінімальний внесок складає близько 505 тис. грн., а максимальна кредитна сума – 2 024 400 грн.
Тепер розглянемо столицю – Київ. Ситуація аналогічна, тільки локація інша. Квадратний метр в новобудові складає у середньому 1200 доларів (або 53.360 грн). Здійснюємо прості розрахунки: 73,5 х 53.360 = 3.921.960 грн.
Але реальність така, що майбутнім власникам складно найти квартиру, яка б відповідала їх вимогам щодо вартості, площі, віку.
Київ пропонує одні з найбільш високих цін на ринку нерухомості – близько 2.900.000 грн за однокімнатну квартиру та близько 4.500.000 грн за двокімнатну квартиру на вторинному ринку.
Перший внесок та умови погашення
Практично усі заявники повинні внести перший платіж – основна умова програми «єОселя». Це 20% (або 10% – для молоді) від розміру вартості нерухомості.
Але на практиці розмір відсотків зростає до 25-30% через низку факторів:
- банки піднімають вимоги до ризиків;
- оцінка нерухомості часто нижча за ринкову вартість;
- позичальники рідко дають мінімальний поріг.
Власники сертифікатів «єВідновлення» можуть використати їх повністю або частково для покриття першого внеску. Якщо сума сертифіката менша за 20% вартості житла, позичальник сплачує різницю власним коштами.
Державна підтримка для ВПО та ветеранів
Для ветеранів та внутрішньо переміщених осіб доступні спеціальні житлові ваучери на суму до 2.000.000 грн. Також їм пропонується участь в держпрограмі «єВідновлення». Використав сертифікат, майбутній власник можете погасити перший внесок за квартиру або приватний будинок. Це стосується не тільки традиційної позики, а й придбання житла за «єОселею».
З алгоритмом дій слід ознайомитися за посиланням https://mindev.gov.ua/news/yak-vykorystaty-zhytlovyi-vaucher-ta-zabroniuvaty-koshty-za-prohramoiu-zhytlo-dlia-vpo-z-tot-pokrokove-poiasnennia.
Яка часткова компенсація іпотечних коштів передбачена за умовами «єОселі»:
- повернення 70% від суми першого платежу (але сума повинна бути максимум 30% від ціни квартири);
- протягом першого року відшкодування 70% щомісячних платежів;
- відшкодування поточних витрат – до 40 тисяч гривень.
Термін дії житлових ваучерів – 5 років. При цьому житло, що куплене за його допомогою, заборонено відчужувати протягом наступних 5 років.
Врахування наявного житла
Варто відзначити, що для участі програмі «єОселя» висуваються достатньо суворі вимоги щодо нерухомого майна у власності. Згідно з оновленнями, не беруться до уваги наступні типи житла:
- квартири або будинки, які знаходяться на тимчасово окупованих територіях;
- нерухомість, що розташована в зоні бойових дій;
- об’єкти, які були знищені через агресію рф.
Також є ще одне обмеження: протягом останніх трьох років громадяни продали нерухомість або в поточний момент володіють квартирою чи будинком з перевищенням зазначених раНові правила участі у програмі єОселя
Постанова № 794 від Кабінету Міністрів України розширює можливості громадян у придбанні житла. Так, згідно з оновленими правилами, при перевірці складу сім'ї будуть враховуватися діти, яким виповнився 21 рік (раніше встановлений віковий поріг – 18 років).
Інше нововведення стосується поручительства та заставного майна. Поручителями будуть виступати родичі позичальника або люди, які не є членами його сім'ї. Передбачається залучення «майнового поручителя», який може передати житло або незавершене будівництво як заставу. Обов'язково проводиться перевірка на відповідність вимогам кредиторів.
Зміна відсоткової ставки
Постанова про оновлення умов участі в програмі «єОселя» передбачає, що відсоткова ставка може змінитися. Які причини:
- втрата категорії «пільговика»;
- звільнення з військової служби без іншого статусу для оформлення іпотеки в 3%.
Однак, є винятки з правил, наприклад, родичі загиблих військовослужбовців. Для них відсоткова ставка знижується з 7% до 3% річних. Ознайомитися з правилами докладніше можна в статті видання «Економічна правда». Також ставка зберігається, якщо військовий звільняється зі служби через отримання першої або другої групи інвалідності внаслідок війни.
Автоматична перевірка документів для підтвердження доходів та права на участь у програмі
Оновлення умов програми «єОселя» в постанові №794 спростить процес оформлення іпотечного кредиту завдяки автоматизації процесів.
За коротку перевірку будуть отримані всі необхідні дані про потенційного позичальника:
- дохід;
- податковий статус;
- наявність іншої нерухомості (в тому числі пошкодженої або повністю зруйнованої).
Інформація збирається з державних реєстрів і баз даних. Дана міра спрямована на скорочення бюрократичних процедур. Заявникам не доведеться збирати великий пакет документів по різних інстанціях.
Заборона на відчуження житла протягом 36 місяців для єОселі
Після схвалення заявки на участь в «єОселі» та придбання житла діє певне обмеження. Згідно з постановою № 794, власник квартири або приватного будинку не може продати житло чи переоформити на іншу особу протягом 36 місяців.
Процедура оформлення
Оформлення кредиту через програму «єОселя» складається з кількох етапів.
- Перевірка відповідності програмі «єОселя». Спочатку визначається, до якої категорії належить позичальник. Додатково перевіряється вік та відсутність житла, придатного для проживання, у власності. Виконати усі перевірки можна на порталі «єОселя».
- Подача заявки. Оформлення заявки відбувається через застосунок або портал Дія, а також у відділенні банку. На даному етапі знадобиться паспорт, РНОКПП, довідка про доходи та довідка, підтверджуюча пільгову категорію.
- Попереднє схвалення банком. Банк перевірить платоспроможність, кредитну історію та документи. У разі позитивного рішення позичальник отримає попереднє схвалення.
- Вибір об’єкта нерухомості. Об’єкт не повинен розташовуватись на окупованих територіях або у зоні активних бойових дій. Крім того, його вартість повинна відповідати умовам програми.
- Експертиза об’єкта. Банк проводить правову та технічну перевірку житла, перевіряє документи продавця. Додатково замовляється оцінка ринкової вартості об’єкта.
- Підписання кредитного договору. Після схвалення дві сторони підписують кредитний договір, договір іпотеки та іншу документацію. На цьому етапі сплачується перший внесок.
Після проведення усіх необхідних розрахунків, позичальник реєструє право власності на житло у реєстрі Державному речових справ. Погашення кредиту здійснюється щомісячно.
Програма «Житло для ВПО»
Програма «Житло для ВПО» була створена у липні 2021 року. Вона дає можливість внутрішньо переміщеним особам під час війни взяти іпотеку з фіксованою ставкою 3% річних на термін до 30 років. Умова – мінімальний перший внесок повинен складати 6% від вартості житла.
Програма передбачає купівлю нерухомості виключно на вторинному ринку, на відміну від «єОселі». Серед доступних варіантів – квартира або приватний будинок, введені в експлуатацію не більше ніж 50 років тому (реставровані – не більше 35 років тому). Допустима площа, ідентична до програми «єОселя».
Учасники програми обираються рандомно з реєстру кандидатів. Процедура повністю прозора – проводиться в прямому ефірі під наглядом представників держави та міжнародних консультантів. Більше тисячі родин отримали кредит на житло.
«Житло для ВПО» передбачає певні іпотечні обмеження:
- взяти участь у програмі може лише повнолітня особа;
- дохід не перевищує десятикратний розмір середньої ЗП в Україні;
- відсутність нерухомості в Україні;
- немає участі в інших державних програмах.
Щоб подати заявку, необхідно зареєструватися на порталі «Дія» або оформити письмову заяву через відділ Держмолодьжитла.
Умови стандартної іпотеки від банків
Незважаючи на воєнний стан, банки продовжують видавати стандартну іпотеку. Це менш вигідна, але досить популярна пропозиція купівлі житла через відсутність вікових обмежень та площі.
Середній ринковий рівень становить 18% річних і має тенденцію до зниження. Це пов’язано зі зниженням облікової ставки НБУ до 15% наприкінці січня, що запустило новий тренд на здешевлення кредитів.
Мінімальний перший внесок складає 20% від вартості житла. Інколи банки можуть запросити до 40%, якщо мова йде про вторинний ринок або житло з нестандартним плануванням.
Кредит може надаватися на 1-20 років. Але найбільш оптимальним терміном є 120-180 місяці – позичальники можуть безпечно розраховувати щомісячний платіж та відсоткові переплати. Іпотеку пропонують усі українські банки, але умови можуть відрізнятися.
Також є перелік вимог до позичальника:
- офіційне працевлаштування або стабільний дохід;
- відсутність прострочених кредитів або позитивна кредитна історія;
- громадянство України;
- вік до 65 роки – на момент завершення кредиту.
В умовах війни доцільно мати фінансову «подушку безпеки» не менше ніж на 6 платежів для уникнення ризику протермінування. Тому важливо перед підписанням договору прорахувати суму виплат за весь період.
Якщо заявник відповідає вимогам, він може взяти участь в програмі «єОселя». Кредити оформлюються через наступні банки:
- Ощадбанк;
- ПриватБанк;
- Укргазбанк;
- Глобус Банк;
- Sky Bank;
- Sense Bank;
- Банк Кредит Дніпро;
- ТАСКОМБАНК;
- BISBANK;
- Радабанк.
За посиланням https://me.gov.ua/News/Detail?lang=uk-UA&id=7a8d516e-e810-4ae4-b87b-143d5505d3f5&title=UriadRozshiriuoseliu ви зможете ознайомитися зі змінами програми детальніше.
Ризики в оформленні іпотеки під час війни
Незважаючи на доступність іпотеки, оформлення кредиту супроводжується ризиками. Позичальники повинні враховувати їх, щоб уникнути неприємних ситуацій у майбутньому.
Війна впливає на вартість нерухомості. Є ймовірність як її зниження, так і підвищення, особливо у регіонах, наближених до зони бойових дій. Покупка житла сьогодні може бути невигідною у довгостроковій перспективі. Крім того, завжди є ризик втрати майна – навіть у разі руйнування або пошкодження житла позичальник все одно продовжує нести зобов’язання перед банком. Страхування не завжди покриває усі збитки.
На дохід та подальше обслуговування кредиту також мають вплив інфляція, коливання валютного курсу та зниження економічної активності.
Як відбувається страхування іпотечного майна під час війни?
Оформлення іпотеки передбачає обов’язкове страхування майна. Зазвичай, позичальник страхує свою нерухомість від пожежі, затоплення, стихійних лих та інших стандартних ризиків. Під час воєнного стану ці вимоги зберігаються, а також додаються нові обмеження – майже жоден страховий поліс не покриває збитки через воєнні дії, теракти або диверсії. Це означає, що отримати відшкодування через пошкодження або руйнування оселі неможливо.
Крім того, велика кількість страхових компаній не будуть покривати або підвищувати вартість на об’єкти, які розташовані:
- у зоні активних бойових дій;
- на прифронтових та прикордонних територіях.
Деякі міжнародні заклади пропонують страхування із покриттям воєнних ризиків, але ціна дуже висока, а сам перелік нерухомості при цьому обмежений.
Зазвичай, страхування під час війни є більш формальністю для виконання вимог банку, але не захищає від основної загрози – руйнування житла через бойові дії.
Поради для позичальників
Перш за все, не варто розраховувати на ідеальний сценарій. Рекомендується закладати у бюджет ймовірне підвищення кредитної ставки після завершення пільгового періоду, незаплановані витрати. Втім, це не єдині поради.
Обирати банк варто не лише на основі порівняння ставок, але й за умовами дострокового погашення кредиту, штрафів, вимог до позичальника.
Під час пошуку житла потрібно перевіряти документи на право власності, документацію на будівництво, а також читати відгуки. Краще витратити час на попередню перевірку, ніж роками вирішувати проблеми із правом власності.
Перевірити, чи не знаходиться житло у зоні бойових дій або на прифронтових територіях.
Не варто забувати про уточнення – чи покриває страхова компанія збитки, які пов’язані з воєнними діями.
Висновок
Іпотека завжди була популярним фінансовим інструментом. Тим не менше, рішення взяти кредит сьогодні вимагає детального попереднього аналізу. Держава та банки пропонують вигідні державні програми – іпотеку для військових, ВПО, держпрацівників тощо. Сенс прийняти рішення є лише в тому разі, якщо є чітке розуміння власних фінансових можливостей та ймовірних ризиків.
Варто брати до уваги швидку зміну економічної ситуації. Те, що вигідне сьогодні, через рік-півтора може стати важким тягарем. Тому дуже важливо мати фінансову «подушку» безпеки, оцінити стабільність доходів та передбачити різноманітні сценарії розвитку подій. Якщо є впевненість у собі, іпотека під 7% стане найкращим рішенням. Головне – не поспішати та приймати рішення тверезо, а не через призму емоцій.