

Набридло переїжджати з однієї орендованої квартири на іншу, а на власну оселю не вистачає грошей? Навіть рятівна розстрочка не по кишені? Це найбільш розповсюджена проблема сучасних шукачів житла. Молода родина рідко може похизуватися великим бюджетом, проте це не причина залишатися довічним гостем у чужій квартирі. T.H.E. Capital запевняє, що вихід є. Читайте далі, щоб дізнатися, як стати власником нерухомості, маючи просто стабільну зарплатню та витривалість.
Що таке оренда з правом викупу
Довгих роз’яснень сам термін «оренда з правом викупу» не потребує, тому ми швиденько. Такий договір дозволяє орендарю з часом перетворитися на повноцінного власника. За своєю суттю такий спосіб придбання нерухомості подібний до розстрочки, проте дещо відрізняється від неї умовами та термінами. Всі платежі розбиваються на депозит та стандартні щомісячні виплати у розмірі фіксованої орендної плати. Ніякі відсотки не нараховуються, що доволі вигідно. Проте при недотриманні умов ви ризикуєте втратити завдаток та залишитися без даху над головою. Цього конкретного даху, ясна річ. Алгоритм дій доволі простий:
- Підписується договір оренди, в якому зазначається додатковий пункт про можливість викупу.
- Господарю майна передається завдаток.
- Ви мешкаєте у квартирі та щомісяця оплачуєте її оренду.
- Кожен наступний платіж віднімається від вартості об’єкта.
- Поступово ви покриваєте всю суму і нерухомість переходить до вас у власність.
Кінцівка цієї історії може бути як щасливою, так і не дуже:
а) Ви протягом всього терміну мешкали у квартирі, передали її власнику всю суму, він додав її до завдатку — вуаля, тепер вже ви можете назвати себе власником;
б) Ви стабільно оплачували оренду, але передумали купувати нерухомість чи були вимушені переїхати — і от угода скасована, тому ви можете попрощатися з завдатком, адже у разі розірвання угоди він не повертається.
в) В останній момент орендодавець відмовляється продавати обʼєкт після закінчення терміну оренди або намагається змінити умови. Тож будьте вкрай уважні під час підписання договору та проконсультуйтесь із досвідчений юристом.
Єдиною причиною, з якої ви можете втратити гроші та нерухомість, є ви самі. Тому перед тим, як наважуватися на підписання подібного договору, добре обміркуйте всі нюанси. Чи дійсно обрана квартира гідна стати вашою? Не варто поспішати з відповіддю на це питання. Ідеальним варіантом буде попередня оренда без домовленості про купівлю. Одного місяця цілком вистачить для того, аби виявити всі приховані недоліки та прийняти виважене рішення.
Переваги та недоліки оренди житла з правом викупу
Переваги та недоліки є навіть у найбільш бездоганних речей. Оренда з правом викупу не є винятком. Пропонуємо вам самим визначити, що переважає у ній – плюси чи мінуси.
➕ Вартість квартири визначається в день підписання договору. Якщо через три роки ціни на ринку злетять на 30%, ви все одно заплатите ту суму, про яку домовилися спочатку.
➕ Можна одразу заїхати, зробити ремонт, купити меблі та облаштувати простір під себе. Не потрібно чекати роками, поки накопичите повну суму.
➕ Щомісячні платежі приблизно дорівнюють звичайній орендній платі. Ви платите так, ніби винаймаєте житло, але насправді поступово викуповуєте його.
➕ Стартовий внесок за орендою з правом викупу зазвичай нижчий, ніж перший платіж за іпотекою чи розтермінуванням при звичайній купівлі. Це робить угоду доступнішою для тих, хто не має великих заощаджень.
➕ Ви живете в квартирі і бачите всі її плюси та мінуси: чи не тече дах, наскільки голосні сусіди, як працює опалення. Якщо щось не так — можете відмовитися від викупу до завершення терміну.
➖ Якщо ринок нерухомості просяде і квартири подешевшають, ви все одно заплатите ту суму, яка зафіксована в договорі. А вона може виявитися вищою за ринкову.
➖ На первинному ринку є переуступка — ви купуєте квартиру і можете продати її ще до введення будинку в експлуатацію. Тут такої опції немає. Поки не виконаєте всі умови договору, квартира — не ваша.
➖ Якщо ваші плани раптом зміняться — переїзд в інше місто, фінансові труднощі, особисті обставини — початковий внесок згорає. А всі гроші, які ви вже заплатили, просто вважатимуться орендною платою.
➖ Формально квартира ще не ваша. Орендодавець може диктувати умови: заборонити ремонт, здавати кімнату в суборенду чи тримати домашніх тварин. Окрім того, власник може виявитися шахраєм: продати квартиру комусь іншому, заставити її в банку тощо.
➖ Банки неохоче дають позики під оренду з правом викупу, бо квартира ще не в іпотеці і не оформлена на вас. Якщо захочете прискорити викуп — доведеться шукати альтернативні джерела фінансування.
Не варто забувати і про вигоду для орендодавця. Його квартира перетворюється на стабільний бізнес. Деякі об'єкти можуть залишатися на ринку роками, тому інколи вигідніше укласти довгострокові відносини, що зрештою приведуть до бажаної мети, ніж щомісяця знижувати ціну в надії привабити хоч когось
Оформлення договору оренди з правом викупу
Правильно складений договір — ваш головний захист у цій угоді. Один пропущений пункт може коштувати вам квартири та всіх вкладених грошей. Тому до оформлення документів потрібно підійти максимально відповідально, щоб угода пройшла чесно і без неприємних сюрпризів у майбутньому.
Які документи необхідно підготувати
Перелік документів, необхідних для оренди з правом викупу, мало чим відрізняється від стандартного набору при купівлі нерухомості. Йдеться зокрема про:
- паспорт;
- ідентифікаційний код (ІПН);
- право власності на квартиру;
- договір оренди з правом викупу;
- документ, що засвідчує передачу завдатку;
- може знадобитися довідка про джерело доходів для підтвердження платоспроможності;
- також у деяких випадках не зайвим буде оформлення страхового поліса на квартиру на період її перебування в оренді.
Що має бути прописано у договорі
Договір оренди з правом викупу — це документ, який має захистити обидві сторони та чітко визначити правила гри. Ось що обов'язково повинно бути в ньому:
- Дані сторін. Повні імена, паспортні дані, ідентифікаційні коди орендодавця та орендаря. Якщо власник квартири одружений — потрібна згода дружини або чоловіка на угоду.
- Детальний опис житла. Адреса, площа, кількість кімнат, поверх. Бажано зафіксувати стан квартири на момент заселення: чи є меблі, техніка, яке планування.
- Термін дії договору. Конкретні дати початку та завершення оренди. Зазвичай це від одного до п'яти років. Що довший термін, то більше часу у вас є на накопичення коштів для викупу.
- Фінансові умови. Тут має бути все: розмір депозиту, щомісячна орендна плата, остаточна ціна викупу квартири. Важливо прописати, як саме формується викупна вартість — чи зараховуються в неї орендні платежі, чи вони йдуть окремо.
- Порядок та строки платежів. Коли саме ви платите — до 5 числа кожного місяця, раз на квартал чи в інакше. Який спосіб оплати — готівка, переказ на картку, банківський рахунок. Все це має бути зафіксовано.
- Умови дострокового розірвання. Що станеться, якщо якась із сторін захоче припинити угоду раніше терміну. За яких обставин це можливо, які штрафи передбачені, хто несе відповідальність.
- Порядок повернення коштів. Якщо ви вирішите відмовитися від викупу — що станеться з вашими грошима? Повертається депозит чи ні? Чи зараховуються орендні платежі як компенсація власнику? Цей пункт критично важливий.
- Права та обов'язки сторін. Хто платить за комунальні послуги, хто робить ремонт у разі аварії, чи можна робити перепланування, хто несе відповідальність за пошкодження майна — усе це потрібно прописати максимально детально.
- Відповідальність за порушення умов. Що буде, якщо орендодавець раптом вирішить продати квартиру комусь іншому? Або якщо ви затримаєте платіж на три місяці? Штрафи, неустойки, компенсації — краще обговорити це заздалегідь.
Що детальніше прописаний договір, то менше шансів на конфлікти. Не соромтеся ставити незручні питання та вимагати внесення кожної дрібниці в документ. Це ваші гроші і ваше майбутнє житло.
Хто має право здавати в оренду житло з правом викупу
Не кожен власник квартири може укласти таку угоду — існують певні вимоги та обмеження. Якщо орендодавець не відповідає критеріям або приховує важливу інформацію, ви ризикуєте залишитися без грошей і без житла. Наші експерти розповіли, як перевірити людину або компанію, перш ніж підписувати договір оренди майна з правом викупу.
Як перевірити орендодавця
Якщо квартиру здає приватна особа, все відносно просто. Попросіть показати паспорт і документи на право власності. Перевірте через Державний реєстр речових прав на нерухоме майно, чи справді ця людина є власником. Це можна зробити онлайн на сайті Міністерства юстиції — витяг коштує кілька сотень гривень і буде готовий за кілька хвилин.
З компаніями ситуація дещо складніша, тож перевіряти їх варто ретельніше. Перш за все попросіть правовстановчі документи та перевірте компанію через Єдиний державний реєстр. Окрім того, на сайті «Судова влада України» подивіться, чи не має підприємство кількох десятків судових позовів від незадоволених клієнтів. Якщо фірма постійно судиться — це тривожний знак. І наостанок, оренди з правом викупу нотаріально має бути нотаріально засвідчений — це вимога закону. Не нехтуйте цими перевірками. Вони займають максимум пару годин, але можуть врятувати вас від втрати всіх заощаджень.
Як орендувати з програмою Домівка+
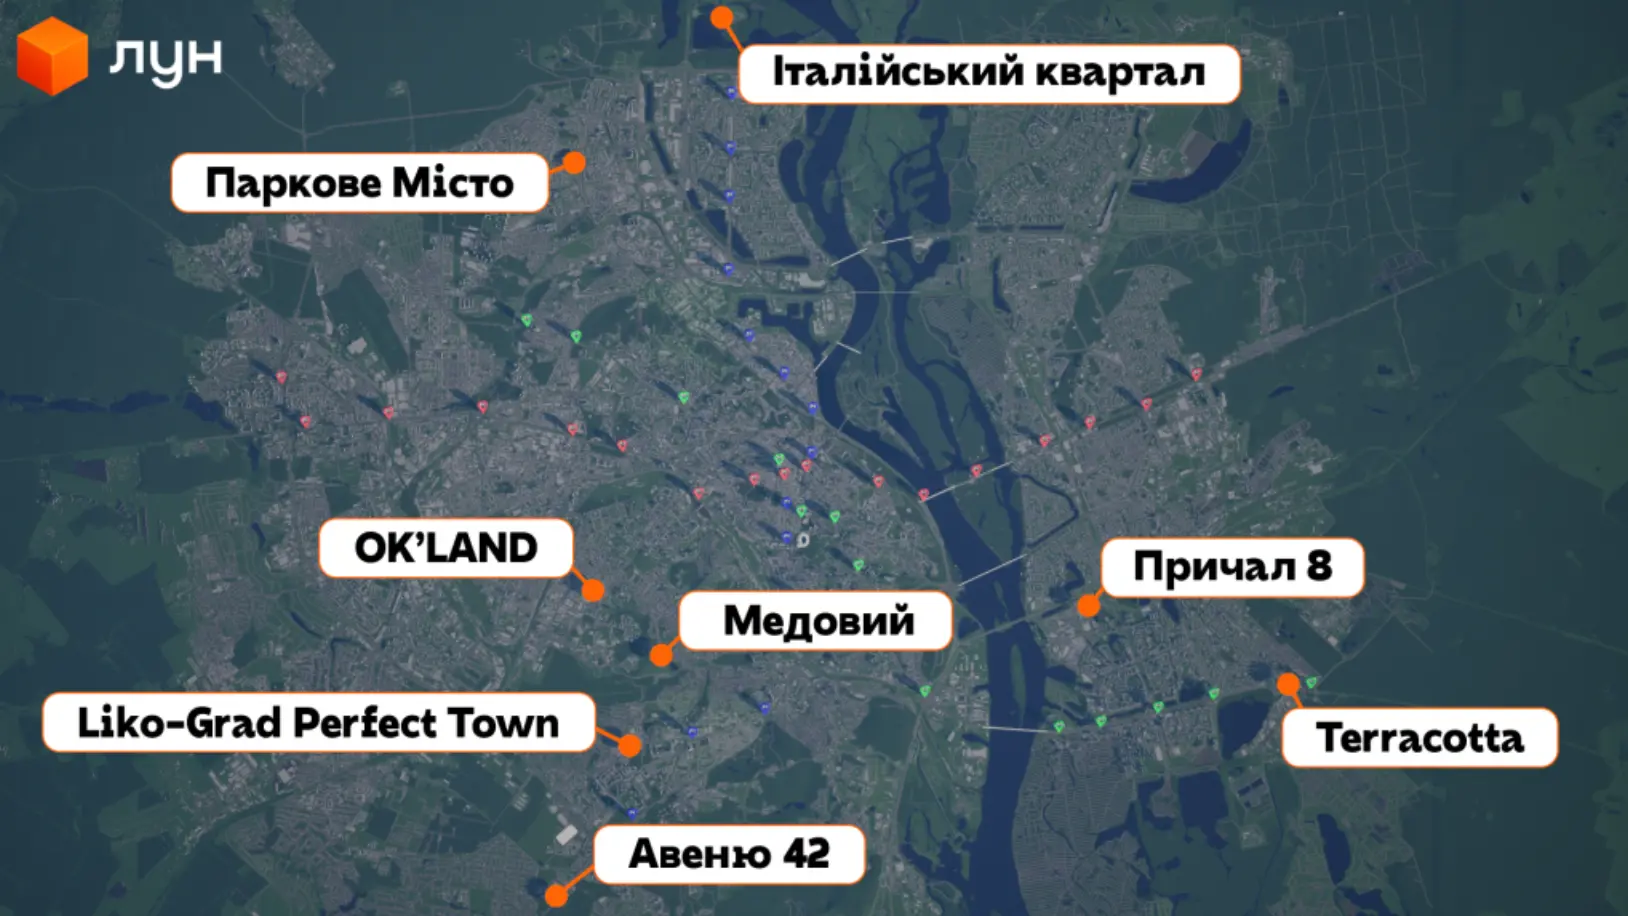
Нещодавно вступила в дію програма «Домівка+», яка передбачає додаткові пільги та можливості для деяких категорій населення. Її учасником може стати будь-хто, проте на більш вигідні умови можуть розраховувати виключно внутрішньо переміщені особи (ВПО) та особи, що мають статус учасника бойових дій. Для отримання пільг вони повинні перебувати на квартирному обліку в Києві. Поки дана програма розповсюджується на обмежене коло житлових комплексів: «Медовий», Liko-Grad Perfect Town, «Італійський квартал», Terracotta, «Причал 8», «Голосіївський», Ok'Land, «Авеню 42».
Відмінності оренди з правом викупу від інших варіантів
Оренда з правом викупу — не єдиний спосіб стати власником житла, якщо немає повної суми на руках. Є державна програма «єОселя», є класична іпотека, є інші схеми. Кожна має свої нюанси, і важливо розуміти різницю, щоб обрати найвигідніший для себе варіант.
Порівняння з програмою «єОселя»
Програма «єОселя» працює як пільгова іпотека з частковою компенсацією від держави. Перший платіж становить 20% від вартості житла — це чимало, але все ж менше, ніж повна вартість. При оренді з правом викупу початковий внесок зазвичай ще нижчий і залежить від домовленості з власником — може бути 10%, а іноді й 5%.
Відсоткова ставка в «єОселі» фіксована і субсидується державою — зараз це близько 7% річних або ж 3% за пільговими умовами. Держава доплачує частину відсотків за вас, що робить кредит вигіднішим. В оренді житла з викупом відсотків як таких немає — ви просто платите щомісячну суму, яка йде в рахунок викупу. Але загальна переплата може виявитися вищою, якщо власник закладе її в кінцеву ціну квартири.
Квартира стає вашою власністю в обох випадках не одразу. За «єОселею» ви отримуєте право власності відразу після підписання договору купівлі-продажу, але квартира перебуває в іпотеці у банку до повного погашення кредиту. При оренді з правом викупу ви стаєте власником тільки після виплати всієї суми і виконання всіх умов договору.
Доступність — ключова відмінність. «єОселя» створена для конкретних категорій: внутрішньо переміщених осіб, учасників бойових дій, молодих сімей, багатодітних родин, працівників бюджетної сфери тощо. Якщо ви не потрапляєте під ці критерії — програма вам недоступна. Окрім того, є ще низка умов, повʼязаних із площею, вартістю та навіть віком житла. Оренда квартир з правом викупу відкрита для всіх, незалежно від статусу чи професії. Головне — домовитися з власником.
Порівняння з стандартною іпотекою
Перш за все, класична іпотека вимагає чималого першого внеску — зазвичай від 20% до 30% вартості житла. Для квартири за 2 мільйони гривень це 400-600 тисяч одразу. Окрім того, відсоткова ставка в іпотеці зараз коливається від 18% до 25% річних — це відчутна переплата, яка може буквально подвоїти вартість квартири за 15-20 років кредиту.
Як і в випадку з «єОселею», право власності при іпотеці переходить до вас щойно підписаний договір купівлі-продажу. Квартира ваша, але обтяжена заставою банку — продати чи переоформити її без дозволу банку не вийде. В оренді з правом викупу квартира до повного викупу формально належить орендодавцю, і ваші права обмежені умовами договору.
Доступність іпотеки залежить від багатьох факторів. Банк вимагає бездоганну кредитну історію: якщо колись затримували платежі або мали прострочені борги, схвалення може не бути. Потрібно підтвердити офіційний дохід довідками з роботи, виписками з рахунків, податковими деклараціями. Якщо працюєте неофіційно або маєте нестабільний заробіток — банк відмовить. Оренда з правом викупу не вимагає ні кредитної історії, ні довідок про доходи. Якщо ви здаєтеся надійним і можете вносити щомісячні платежі — угода можлива.
Розірвати договір оренди з правом викупу
Життя непередбачуване. Фінансова ситуація може змінитися, плани — теж. Іноді доводиться розривати договір достроково, і тут важливо розуміти свої права та наслідки своїх дій. Хто ініціює розірвання, за яких обставин і що станеться з вашими грошима — ми розібрали всі можливі сценарії.
Розірвання з ініціативи орендодавця
Власник квартири не може просто так вигнати вас і забрати гроші. Для розірвання договору йому потрібні вагомі підстави, і всі вони мають бути прописані в документі. Найчастіша причина — систематична несплата. Якщо ви затримуєте орендні платежі кілька місяців поспіль, власник має право розірвати угоду. Зазвичай у договорі прописується конкретний термін: наприклад, три місяці протермінування — і орендодавець може ініціювати розірвання.
Інша підстава — грубе порушення умов договору. Ви зробили неузгоджене перепланування, завдали серйозних збитків майну, здали квартиру в суборенду без дозволу власника, влаштували там незаконну діяльність — все це може стати причиною для розірвання.
Наслідки залежать від того, що прописано в договорі. У більшості випадків початковий депозит не повертається, адже слугує як компенсація власнику за порушення умов. Щомісячні платежі, які ви вже внесли, зараховуються як звичайна орендна плата. Фактично ви просто орендували квартиру і втратили право на викуп. Якщо у договорі немає чітких умов повернення коштів — доведеться судитися, але шанси виграти будуть невеликі.
Розірвання з ініціативи орендаря
Ви теж можете розірвати договір достроково, але треба бути готовим до фінансових втрат. Якщо ви самі відмовляєтеся від угоди без порушень з боку орендодавця, початковий депозит майже завжди залишається у власника. Це компенсація за те, що він вивів квартиру з ринку і втратив можливість продати її комусь іншому. Щомісячні платежі теж не повертаються. Деякі договори передбачають м'якші умови: наприклад, якщо ви прожили в квартирі більше половини терміну і регулярно платили, частина депозиту може бути повернена. Але це швидше виняток, ніж правило. Стандартна практика — при відмові від викупу ви втрачаєте всі внесені кошти, крім останнього місяця оренди.
Якщо орендодавець порушив умови договору — не зробив обіцяний ремонт, приховав критичні дефекти житла, виявилося, що квартира перебуває під арештом — ви маєте право вимагати розірвання з поверненням усіх грошей. Але це потрібно буде доводити, і найімовірніше через суд.
За взаємною згодою
Найцивілізованіший спосіб припинити відносини — домовитися. Обидві сторони розуміють, що продовжувати немає сенсу, і шукають компроміс. Такий варіант можливий, якщо змінилися обставини у обох: власнику терміново потрібні гроші і він хоче продати квартиру швидше, а ви розумієте, що не зможете її викупити. Або ринок нерухомості просів, і вам обом стало очевидно, що фіксована ціна в договорі вже не актуальна.
При взаємній згоді умови повернення коштів обговорюються індивідуально. Можна домовитися, що власник поверне половину депозиту. Або зарахує всі щомісячні платежі в рахунок оренди і віддасть початковий внесок повністю. Або запропонує вам знайти нового орендаря-покупця, і тоді ви отримаєте назад якусь частину грошей.
Але і тут головне, щоб усе було оформлено письмово. Складіть додаткову угоду до договору, де чітко пропишіть, на яких умовах розриваєте відносини, хто кому і скільки повертає, в які терміни. Без такого документа домовленості можуть залишитися лише словами.
За рішенням суду
Якщо не вдалося домовитися, залишається суд. Туди може звернутися будь-яка сторона, якщо вважає, що інша порушила умови договору або діє недобросовісно. Орендодавець іде в суд, коли ви не платите, але відмовляєтеся виїжджати з квартири. Або коли завдали значних збитків майну і не хочете їх компенсувати. Суд розгляне докази — договір, платіжні квитанції, акти про стан житла — і винесе рішення про розірвання.
Орендар здебільшого йде в суд, коли власник порушує свої зобов'язання: відмовляється оформлювати перехід права власності після виплати всієї суми, раптом вирішує продати квартиру третій особі, не виконує умови щодо ремонту чи обслуговування житла. Або якщо виявилося, що він взагалі не мав права здавати цю квартиру в оренду — наприклад, вона перебуває в іпотеці без згоди банку.
Наслідки судового розірвання залежать від того, хто винен у конфлікті. Якщо суд визнає, що порушили ви — депозит залишається у власника, і можливо, доведеться ще й компенсувати йому збитки. Якщо винен орендодавець — суд може зобов'язати його повернути всі внесені вами кошти, включно з депозитом та щомісячними платежами. У найкращому для вас сценарії суд ще й присудить неустойку за моральну шкоду та судові витрати. Але судові процеси — це завжди час, нерви та додаткові витрати на адвокатів. Тому набагато розумніше максимально детально прописати всі умови в договорі з самого початку і намагатися вирішувати конфлікти мирно.
Висновок
Стати власником житла без повної суми на руках — цілком можливий варіант для українців, які не хочуть накопичувати на власну оселю роками або залежати від банківських схвалень. Ви заїжджаєте в квартиру вже сьогодні, платите помірні щомісячні внески і поступово викуповуєте своє майбутнє житло. Жодних кредитних історій, довідок про доходи чи багатомісячних очікувань схвалення від банку. Просто домовленість з власником та чіткий договір.
Головне, що потрібно запам'ятати: винайм квартири або оренда будинку з правом викупу може бути вигідною, але тільки якщо підійти до справи з холодною головою. Не варто кидатися в першу-ліпшу пропозицію, сподіваючись, що все вирішиться само собою. Ця схема вимагає відповідальності, фінансової дисципліни та уважності до деталей.
Перевіряйте все двічі. Власника квартири, документи на нерухомість, відсутність обтяжень та арештів. Один запит до Державного реєстру може врятувати вас від втрати всіх заощаджень.
Кожна дрібниця — від термінів платежів до умов повернення депозиту — має бути чітко прописана в договорі. Що менше недомовленостей залишиться, то менші шанси на конфлікти в майбутньому.
І, звичайно, тверезо оцінюйте свої можливості. Чи зможете ви регулярно вносити платежі протягом кількох років? Чи є у вас фінансова подушка на випадок непередбачених обставин? Якщо сумніваєтеся — краще почекати та накопичити більше, ніж втратити гроші через нездатність виконати зобов'язання.


